一、PCE降溫好消息,惟通膨警報仍未全面解除
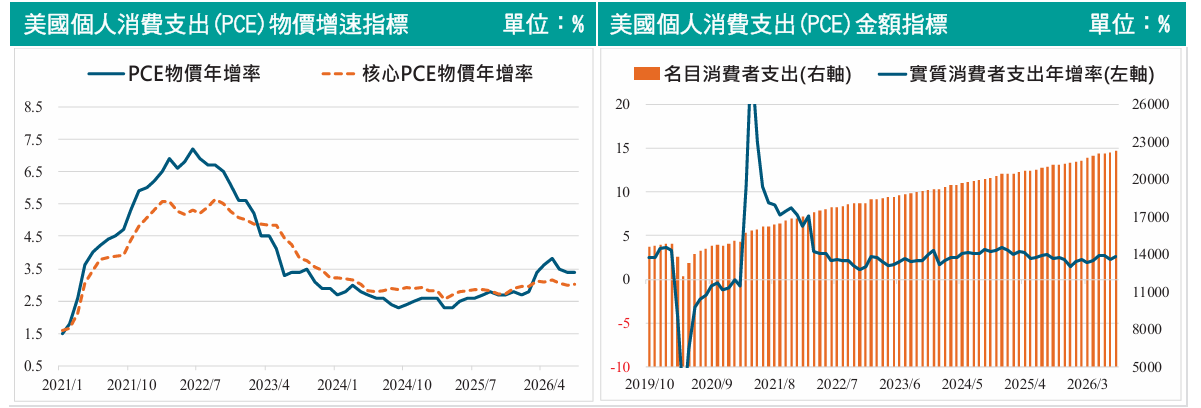
美國8月PCE物價指數月增0.3%、年增3.4%,剔除食品與能源後的核心PCE月增0.2%、年增3.0%。對股市來說,核心通膨低於市場原先預期,最大的意義在於減輕聯準會進一步緊縮的壓力,也讓先前受到高利率壓抑的科技與成長股獲得喘息空間。
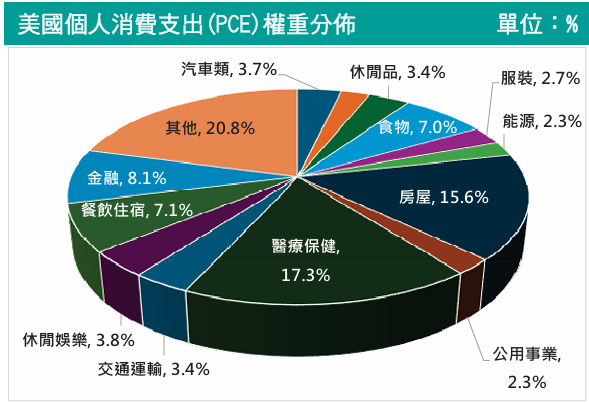
不過,這次數據並不是全面性的通膨轉弱。部分核心PCE下降受到統計計算調整影響,核心服務價格壓力仍偏高;另一方面,美國8月名目個人消費支出月增0.9%,扣除物價影響後的實質PCE也月增0.6%,顯示消費需求仍有支撐。因此,投資人可以將這次PCE視為通膨往正確方向發展的一個訊號,但是否形成持續降溫趨勢,仍需要後續數據進一步確認。
二、Fed升息壓力降溫,但「高利率維持更久」仍是主旋律
PCE公布之後,市場對聯準會近期升息的預期有所降溫,但這並不代表貨幣政策即將大幅轉向。9月FOMC會議將政策利率區間提高至3.75%至4.00%,最新利率預測同時反映「Higher for Longer」的政策方向,顯示聯準會在經濟仍具韌性、通膨尚未回到政策目標以前,貨幣政策仍將保持謹慎。
因此,接下來投資人與其猜測Fed何時開始降息,更重要的是觀察「升息循環是否逐漸接近尾聲」。10月還將陸續迎來非農就業、失業率、ISM服務指數、FOMC會議紀錄、CPI與零售銷售等重要數據,這些指標都可能影響市場對下一步利率政策的判斷。
三、美債殖利率高企,成為壓抑高評價科技股的關鍵
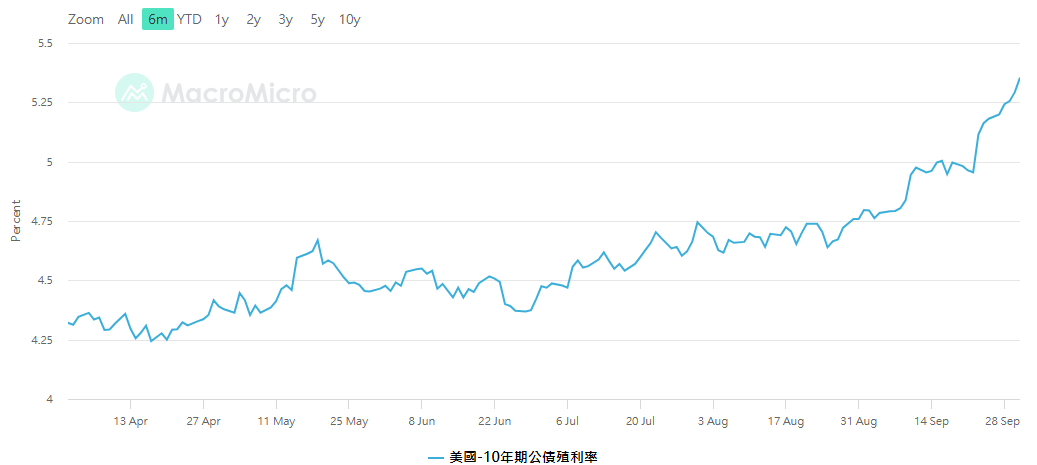
對美股投資人而言,接下來除了Fed,更值得直接追蹤的是「10年期美債殖利率」。PCE數據公布後,10年期美債殖利率由近期高點回落,美股市場訊息顯示當時最新報5.23%,但9月高殖利率也持續壓抑股市表現。此即PCE降溫後,美股並未迎來全面性大漲的主因。
高殖利率對評價較高的科技與成長型股票尤其敏感,因此未來如果通膨持續改善,並帶動美債殖利率進一步降溫,科技股面臨的評價壓力才有機會進一步降低;反過來看,如果消費、就業持續強勁,市場重新提高對升息的預期,美債殖利率再度走高,就可能讓高檔美股重新面臨震盪。也就是說,PCE決定市場對通膨的想像,Fed決定政策方向,而美債殖利率則是投資人可以直接觀察資金壓力的一項重要指標。
四、結論:美股偏向「震盪中找機會」,AI與半導體仍是焦點
儘管高殖利率壓抑整體科技股評價,但AI與半導體因具備實質強勁的獲利基本面,仍成為資金在股市震盪中的駐足處。整體來看,8月PCE低於市場原先預期,對美股無疑帶來正面訊號,但目前還不足以單憑一個月數據判定通膨問題已經結束。
進入第四季後,美股觀察重點將從「通膨有沒有下降」,逐步轉向「Fed還要升多少、殖利率能不能回落,以及企業基本面能不能支撐目前股價」。從9月市場表現來看,費半表現強勢近月上漲8.06%,明顯優於同期S&P 500,資訊科技、科技精選與電信服務也屬相對強勢族群,顯示資金仍集中於科技相關方向。
不過,S&P 500目前主要呈現高檔區間震盪,NASDAQ則處於箱型整理,後續若缺乏量能配合,上攻空間仍可能受到限制。因此現階段與其追逐指數漲跌,投資人更適合把焦點放在AI、半導體與大型科技股的基本面,以及美債殖利率與資金輪動方向,並留意高檔震盪帶來的市場波動。