facebook noscript

為了給您更好的服務,本網站使用 Cookies 紀錄您的瀏覽偏好。當您繼續使用本網站,即表示您同意 Cookies 政策與隱私權政策。更多資訊請參考隱私權保護措施

美股財報盤點│電商與數位商務平台:SHOP

重點摘要

隨著全球零售持續數位化,電商與數位商務平台已成為品牌與消費者連結的核心管道。這類企業透過雲端架構、行動支付、數據分析及行銷工具,為商家提供完整的線上開店、物流與客戶管理解決方案。財報表現往往受消費者支出動能、跨境交易趨勢、平台商戶數與交易總額影響。近年生成式 AI 與行動購物滲透率的提升,進一步改變了平台的產品功能與商戶營運模式。本篇將持續更新「電商與數位商務平台」美股最新財報,協助你掌握供應鏈實際營運成果與潛在風險。


文章目錄,點選你想看的段落:

Shopify未受關稅影響,需求反而提升


Shopify未受關稅影響,需求反而提升

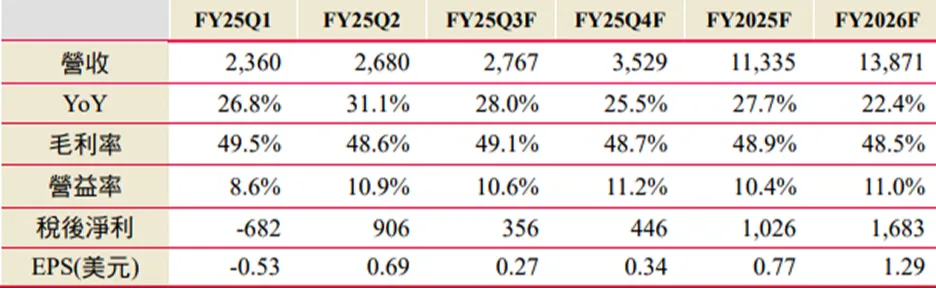
Shopify上季財報遠優於市場預期。 2SQ2營收26.8億美元(YoY+31%)、營業利益2.91億美元(YoY+21%)、EPS 0.69美元。上季商品交易總額(GMV878.4億美元(YoY+31%),各地區GMV皆成長,主要由北美推動,即使公司觀察到許多商家因關稅影響而調高售價,美國需求仍不減反升,另歐洲也年增高達42%,反映公司擁有跨產業、跨國的龐大商家基礎,得以在關稅影響下保持韌性。上季商家解決方案營收年增37%,受惠Shopify Payments與物流方案使用率提升;訂閱解決方案營收年增17%,由月經常收入(MRR)年增9%與升級功能成長推動,展現訂閱業務穩定性。

看好公司擅長透過觀察大環境與產業趨勢、商家面臨之困難與對應的需求,從中尋求商機,並提供解決方案如Agentic Commerce:由AI主動替商家執行、優化和推動商業活動;於Shopify Payment推出USDC穩定幣支付選項,進而穩定其訂閱方案訂價能力,降低未來市場競爭壓力。

Shopify財測優於市場標準預期,大型企業合作機會浮現。25Q3財測營收年增25~29%(市場預期21.5%)、毛利年增20~24%、費用率38~39%,自由現金流利潤率為15%。公司對於關稅的觀察與其亞馬遜、eBay近期法說會言論一致,評估大幅調高財測的原因並非因關稅提前消費,可能將有大型企業合作機會,預估2026年營收為138.71億美元(YoY+22%)。

表:shopify營運概況,單位為百萬美元


已複製連結

免責聲明

本報告提及之內容資訊係根據玉山證券投顧認可之資料來源,雖已力求正確,並為研究人員就專業能力提供之善意分析,但不保證真實性及完整性,內容亦有其時效性限制。本報告所載之資訊,僅提供客戶做為一般投資參考,並非針對特定對象提供專屬之投資建議。文中所載資訊或任何意見,不構成任何買賣有價證券或其他投資標的之要約、宣傳或勸誘等事項。若本報告中所有的意見及預估有任何變更異動(如時間及市場客觀因素改變,造成產業、市場、個股之相關條件改變等等),本公司將不另行公告及更正。如資料有錯漏、更新延誤、疏忽或傳輸中斷,本公司或關係企業與其任何董事或受僱人,亦不負任何法律責任。投資交易具有一定風險,各項投資理財產品、交易回測數據僅供參考,非未來獲利之保證,交易人應先評估本身資金及負擔風險之能力,玉山證券投顧不負任何投資盈虧之法律責任。本報告內容之全部或部分,非經本公司同意,不得以任何形式或方式將本報告加以複製、引用、轉載或轉寄。