facebook noscript

為了給您更好的服務,本網站使用 Cookies 紀錄您的瀏覽偏好。當您繼續使用本網站,即表示您同意 Cookies 政策與隱私權政策。更多資訊請參考隱私權保護措施。

十月投資策略報告,哪些股票、ETF是第四季關注重點

重點摘要
進入2026年第四季,台股同時面對AI資本支出擴張與高利率環境的考驗。前者支撐半導體、伺服器及相關零組件需求,後者則提高市場對企業獲利與評價的要求。根據玉山投顧十月份投資月報,台股中長期偏多架構仍在,但量能不足與融資回升,可能使短線行情更為反覆。第四季布局宜掌握AI供應鏈的結構性成長,同時檢視訂單能否轉化為獲利,並保留因應震盪的資金彈性。

高利率環境延續,企業獲利成為評價關鍵

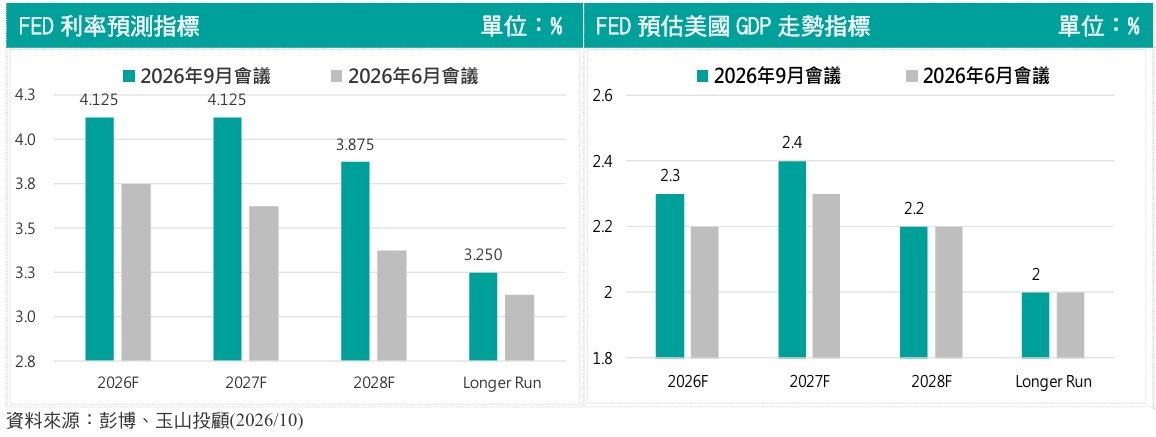
聯準會9月將聯邦基金利率目標區間上調一碼至3.75%~4.00%,反映美國經濟仍具韌性,而通膨回到目標的進程尚未完成。9月經濟預測中,2026年與 2027年底政策利率中位數均為4.1%,顯示官員對高利率維持時間的預期拉長。不過,年底利率預測無法代表全年每次會議的決策,後續升息時點仍須由數據驗證。9月30日公布的資料則提供了新的觀察角度:美國8月名目個人消費支出月增0.9%,核心個人消費支出物價指數(核心PCE)月增0.2%、年增3.0%。這組數據顯示消費需求仍有支撐,核心通膨也尚未回到2%目標,後續宜同時追蹤消費與物價走勢,避免將單月數據直接解讀為政策轉向。對股票市場而言,較高的資金成本會提高評價門檻。企業若能透過產品升級、出貨成長及毛利率改善,持續上修獲利預期,較有條件支撐股價。僅依賴遠期成長想像、但現金流與獲利尚未跟上的公司,就更容易受到利率波動影響。

10-01

台灣受惠AI投資,中國內需修復仍待觀察

台灣經濟主要支撐,仍來自全球AI建設對出口與民間投資帶動。中央銀行9月將2026年經濟成長率預測上修至11.48%,並維持重貼現率2%不變。成長上修有利相關產業營運,但受惠程度仍取決於企業在供應鏈中的位置,總體數據強勁不代表各產業獲利同步改善。中國則呈現生產與內需表現不一的情況。8月工業增加值年增5.2%,社會消費品零售僅年增0.4%,前八月固定資產投資年減7.2%。出口及新興製造業提供支撐,消費、房地產與民間投資仍是需要觀察的環節。最新公布的9月官方製造業採購經理人指數(PMI)回升至50.1,重返擴張區間,但中、小型企業PMI仍低於50。由此判斷,景氣已有改善訊號,復甦的廣度仍待確認。對台股選股而言,應分別檢視AI資本支出、海外需求與中國內需對各公司的影響,避免將製造業回升直接推論為所有傳產與消費產業同步復甦。

權值股支撐指數,量能與槓桿影響震盪幅度

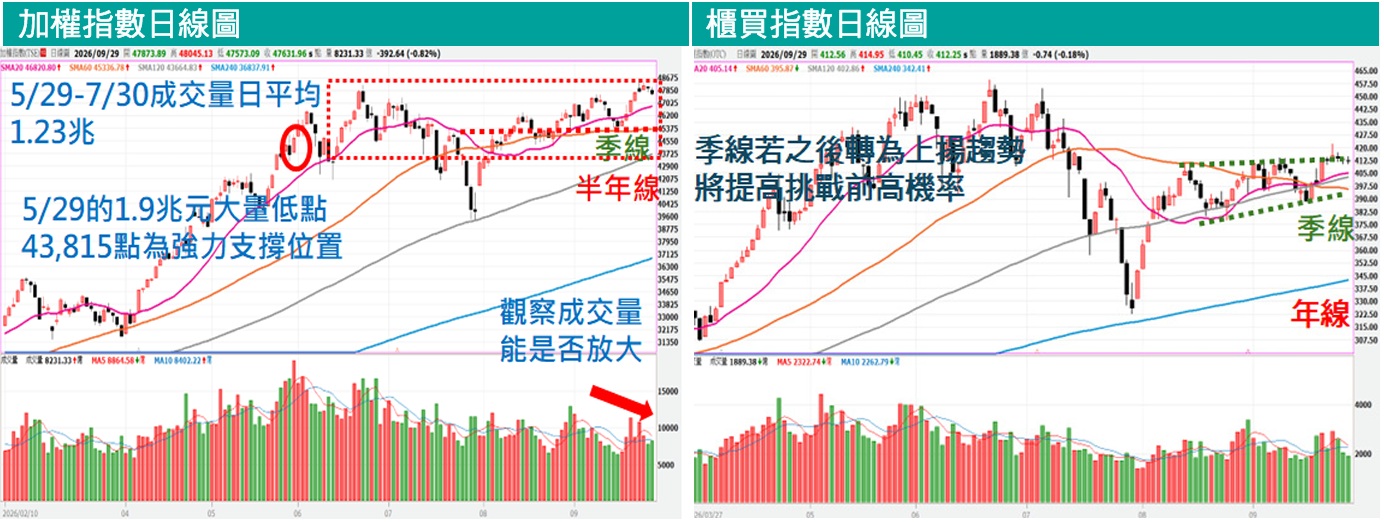
資金對科技成長的偏好,已反映在市場分化。截至9月25日統計,費城半導體指數9月上漲8.06%,明顯優於道瓊指數下跌3.20%。台股方面,截至9月24日的近月統計顯示,外資賣超99.99億元、投信買超438.39億元。權值股支撐指數,但個別族群表現仍有落差。加權指數中長期均線結構仍有利多方,但短線成交量未明顯放大,續攻需要更多買盤支持。並將47,000點附近列為短線觀察區,45,000點及43,815點則為較下方支撐參考。後續應配合量價與均線變化調整,不能視為固定不變的行情底部。至於櫃買指數則關注季線區間,396點為重要轉折位置,目前年線維持上揚,長線多方格局仍在。

融資變化部分,上市融資餘額,自7月低點4,939億元回升至6,151億元,顯示槓桿參與程度提高。另一方面,不限用途借貸金額仍低於前波高點,兩者升溫程度並不一致。若指數整理時融資持續增加,回檔便可能伴隨較大的部位調整壓力。操作上宜觀察上漲是否伴隨量能擴增、回檔時法人賣壓是否加重,以及融資是否同步降溫。
10-03
10-02

AI商機沿供應鏈擴散,聚焦規格升級與獲利兌現

產業配置主軸,集中在AI運算擴張所帶動的封裝、傳輸、材料及電力需求。隨晶片與機櫃規格提升,產業觀察宜從終端出貨量延伸至單機使用價值、製程難度及供應商量產能力,這些變化能否轉化為營收與毛利率改善,將影響後續股價表現。先進封裝與測試方面,報告看好外溢訂單、產能擴充及測試需求。高速傳輸與光通訊則聚焦交換器、線材與光元件升級。材料端關注高階銅箔基板(CCL)、ABF載板及PCB加工耗材的規格與供需變化。電力端則觀察高功率機櫃對電源轉換與供電零組件的需求。

關注產業重點

產業方向 主要觀察重點 相關族群公司
先進封裝與測試 委外訂單、擴產進度及測試需求 日月光投控、鴻勁、致茂、志聖、萬潤
高速傳輸與光通訊 交換器及連接規格升級、客戶導入 智邦、貿聯-KY、聯亞、華星光
高階材料與 PCB 高規 CCL、載板供需、鑽針耗用 台光電、聯茂、臻鼎-KY、南電、尖點
電源與矽晶圓 電力規格提升、高規晶圓需求 台達電、環球晶
其他成長應用 工業電腦、機器人、硬體安全及低軌衛星 研華、信邦、力旺、昇達科
資料來源:玉山投顧 (2026/10)
相關概念股及產品為市場資訊整理,因產業變動速度快,資料僅供參考,標的也非為推薦含意,投資人應留意熱門股波動較為劇烈。

第四季布局重視進場節奏,ETF 配置回到投資目的

2016~2025年間,加權指數10月有七年上漲,平均漲跌幅為0.61%。第四季有九年上漲,平均漲跌幅為5.87%。歷史資料提供季節性參考,但十年的樣本不能直接當作今年的上漲機率。2018年第四季下跌11.62%,也顯示外部衝擊可能壓過季節性因素。因此,第四季策略宜建立在獲利展望與合理評價之上。對已具有基本面支持的產業,可在拉回時分批評估。對漲幅已大、融資參與偏高或利多尚待兌現之標的,則需保留更多評價餘裕。美國通膨與就業、油價,以及科技業法說會對明年資本支出的指引,將是調整部位的重要依據。

近十年加權指數漲跌統計

近十年加權指數10月漲跌統計 近十年加權指數Q4漲跌統計
年月 收盤價 漲跌 漲跌幅 (%) 年季 收盤價 漲跌 漲跌幅 (%)
2016年10月 9,290.12 123.27 1.34 2016年第4季 9,253.50 86.65 0.95
2017年10月 10,793.80 409.86 3.95 2017年第4季 10,642.86 258.92 2.49
2018年10月 9,802.13 -1,204.21 -10.94 2018年第4季 9,727.41 -1,278.93 -11.62
2019年10月 11,358.71 529.03 4.89 2019年第4季 11,997.14 1,167.46 10.78
2020年10月 12,546.34 30.73 0.25 2020年第4季 14,722.53 2,216.92 17.71
2021年10月 16,987.41 52.64 0.31 2021年第4季 18,218.84 1,284.07 7.58
2022年10月 12,949.75 -474.83 -3.54 2022年第4季 14,137.69 713.11 5.31
2023年10月 16,001.27 -352.47 -2.16 2023年第4季 17,930.81 1,577.07 9.64
2024年10月 22,820.43 595.89 2.68 2024年第4季 23,035.10 810.56 3.65
2025年10月 28,233.35 2,412.81 9.34 2025年第4季 28,963.60 3,143.06 12.17
上漲機率70% 平均漲跌幅0.61% 上漲機率90% 平均漲跌幅5.87%
資料來源:玉山投顧整理(2026/10)
 

ETF建議投資組合

類型 代號 ETF 名稱 9/29
收盤價(元)
近 5 日 近月 今年以來 基金規
模(億元)
成交量(張) 漲跌幅(%) 漲跌幅(%) 漲跌幅(%) 模(億元)
市值型 009816 凱基台灣 TOP50 16.40 496,437 0.92 5.40 59.77 1,875.6
00922 國泰台灣領袖 50 43.39 38,245 1.62 5.26 78.01 889.0
009803 玉山市值動能 50 21.50 17,562 1.37 3.37 77.89 40.8
高股息 00878 國泰永續高股息 34.83 146,562 0.00 4.97 71.33 6,301.3
00919 群益台灣精選高息 31.88 342,281 -0.25 3.20 56.10 5,816.1
00939 統一台灣高息動能 24.02 12,989 -1.31 4.21 70.43 270.9
主動式
股票型
00981A 主動統一台股增長 30.31 922,457 4.27 5.39 91.41 2,824.4
00982A 主動群益台灣強棒 22.83 81,255 0.00 1.97 68.64 509.3
00403A 主動統一升級 50 10.70 1,715,744 3.58 4.70 4.98 27.1
00406A 主動中信台灣收益 9.85 1,582,418 2.71 3.25 4.66 164.7
資料來源:CMoney、玉山投顧(2026/10)
相關概念股及產品為市場資訊整理,因產業變動速度快,資料僅供參考,標的也非為推薦含意,投資人應留意熱門股波動較為劇烈。
透過ETF參與行情時,也應先釐清投資目的。市值型ETF可作為參與大型權值股的配置工具。主動式ETF則須評估選股風格、集中度與費用。高股息ETF適合納入現金流規劃,但配息金額應與淨值變化及含息總報酬一併觀察。不同ETF可能重複持有相同權值股或 AI 供應鏈,配置多檔時仍應檢視整體產業曝險。第四季台股的成長機會仍與 AI 投資密切相關,布局成果將更取決於買進評價、企業獲利兌現與部位管理。掌握產業方向之餘,保留資金彈性,才能在行情震盪時持續調整配置。
已複製連結

免責聲明

本報告提及之內容資訊係根據玉山證券投顧認可之資料來源,雖已力求正確,並為研究人員就專業能力提供之善意分析,但不保證真實性及完整性,內容亦有其時效性限制。本報告所載之資訊,僅提供客戶做為一般投資參考,並非針對特定對象提供專屬之投資建議。文中所載資訊或任何意見,不構成任何買賣有價證券或其他投資標的之要約、宣傳或勸誘等事項。若本報告中所有的意見及預估有任何變更異動(如時間及市場客觀因素改變,造成產業、市場、個股之相關條件改變等等),本公司將不另行公告及更正。如資料有錯漏、更新延誤、疏忽或傳輸中斷,本公司或關係企業與其任何董事或受僱人,亦不負任何法律責任。投資交易具有一定風險,各項投資理財產品、交易回測數據僅供參考,非未來獲利之保證,交易人應先評估本身資金及負擔風險之能力,玉山證券投顧不負任何投資盈虧之法律責任。本報告內容之全部或部分,非經本公司同意,不得以任何形式或方式將本報告加以複製、引用、轉載或轉寄。