油價與AI投資同步升溫,供需兩端加大通膨壓力
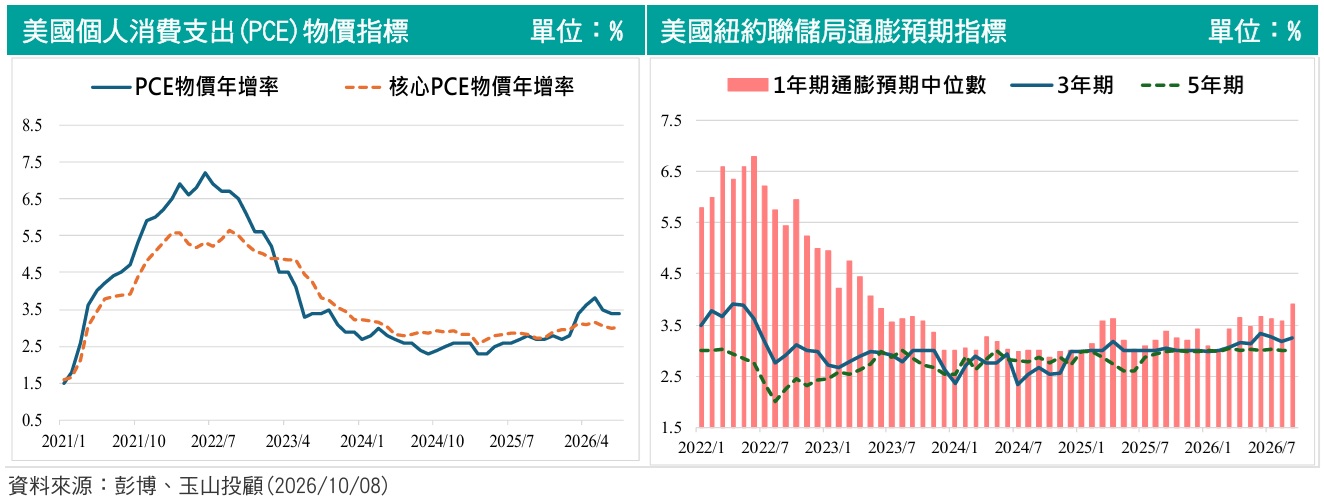
通膨降溫進展不足,是本次會議紀要的核心訊息。原油與成品油價格上漲,加上AI投資快速擴張,分別從供給與需求兩端推升物價壓力。許多官員擔心,能源價格維持高檔的時間越長,漲價效應越可能從特定部門向外擴散,形成更廣泛的通膨。此外,排除住房的核心服務通膨仍處於高檔,核心商品通膨原本可望隨關稅效應減弱而降溫,卻受到AI基礎建設擴建帶動投入成本上升的抵銷。這意味著,能源與科技投資帶來的雙重影響,正增加物價回落的難度。
二、物價長期偏高,官員提防薪資與通膨相互推升
相較於短期價格波動,聯準會更在意通膨是否逐漸影響企業與家庭的決策。部分官員指出,目前潛在通膨仍高於2%目標,近期下降動能有限,企業也開始更順利地將投入成本轉嫁給消費者。當通膨長期高於目標,民眾可能逐步調高對未來物價與薪資的預期,進而增加薪資上漲、企業再度調價的循環風險。雖然少數官員注意到,近三個月核心PCE年化變動率較年初明顯下降,但也提醒短期指標波動較大,仍須審慎解讀。因此,防止局部漲價演變為持久性通膨,是官員的重要考量。不過,薪資與物價螺旋上升目前仍屬需要防範的風險,尚未實際發生。
就業穩健提供政策空間,年底前仍有再升息可能
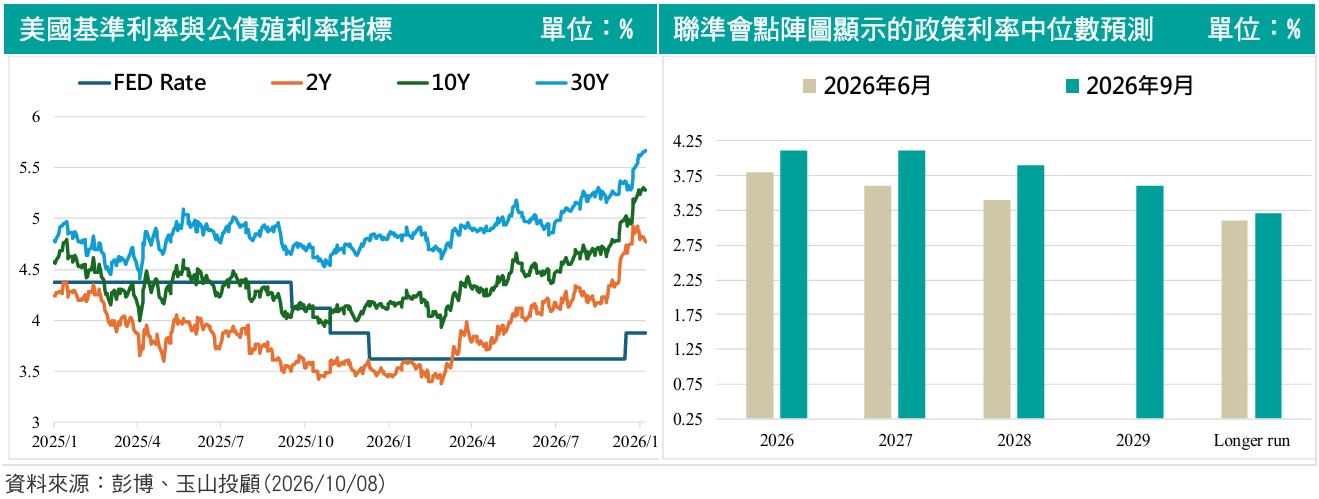
就業市場的韌性,讓聯準會有更多空間專注處理通膨。幾乎所有與會官員均認為,就業市場的下行風險較過去明顯減弱,過半數官員更指出,近期勞動市場略有增強,就業人數成長小幅超越勞動力供給成長。儘管AI相關領域對高技術人才的強勁需求,帶動特定職類薪資大幅上升,但整體名目薪資成長仍屬溫和,與通膨回落至2%的目標相容。換言之,就業市場目前既能支撐經濟,也尚未成為迫使聯準會連續急遽升息的主要壓力來源。在此背景下,多數官員評估,2026年底前再升息一次可能是合適的,後續仍須觀察通膨與經濟數據的變化。
融資環境依然暢通,現行利率的抑制效果受到檢視
政策利率上升,未必代表整體金融環境已明顯收緊。許多官員指出,儘管近期長天期公債殖利率走揚,但今年以來股市上漲、企業債信用利差維持在較窄水準,仍對經濟活動形成支撐。企業貸款與債券發行保持強勁,部分商業銀行甚至放寬放款標準,也顯示資金取得管道依然暢通。因此,數名官員認為,現行政策利率可能已不具限制性,或僅有微弱的限制效果,有必要採取更具約束力的政策來抑制通膨。另有兩名官員調高中性利率估計,反映其認為經濟可承受較以往更高的利率水準。當經濟動能與金融條件持續支撐需求,聯準會對通膨的警戒便難以鬆懈,高利率環境仍可能延續。