美國9月CPI超預期,核心通膨同步回升
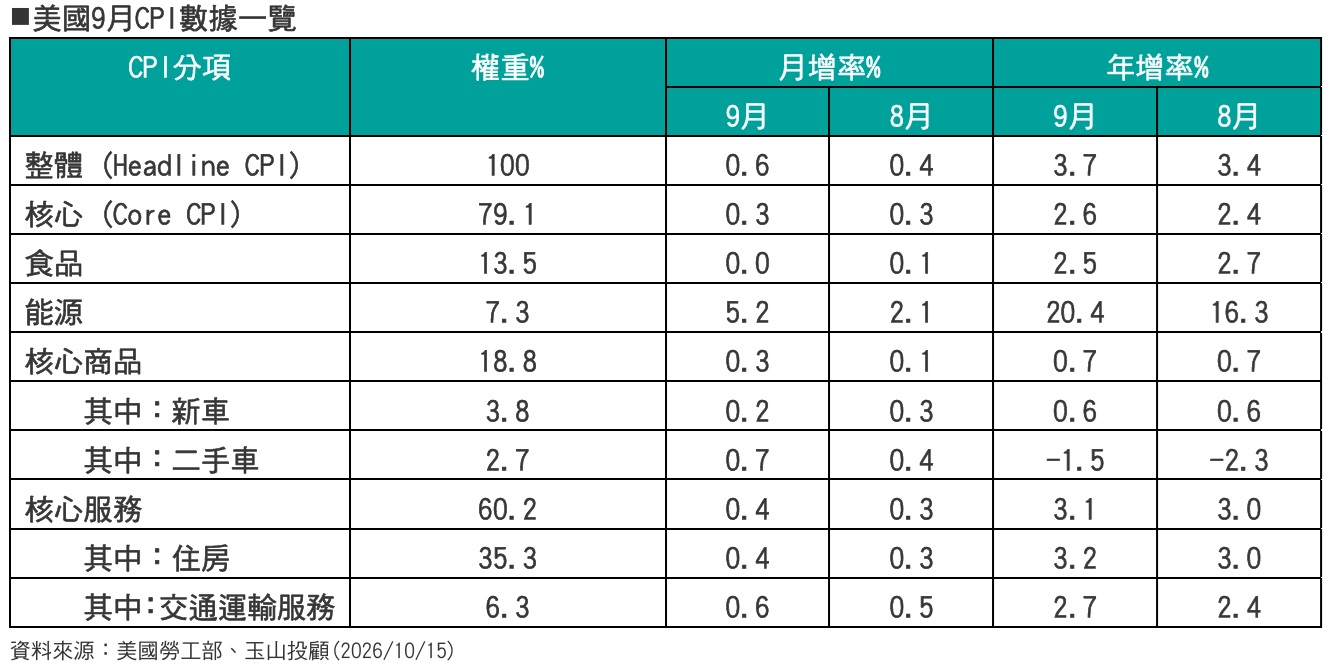
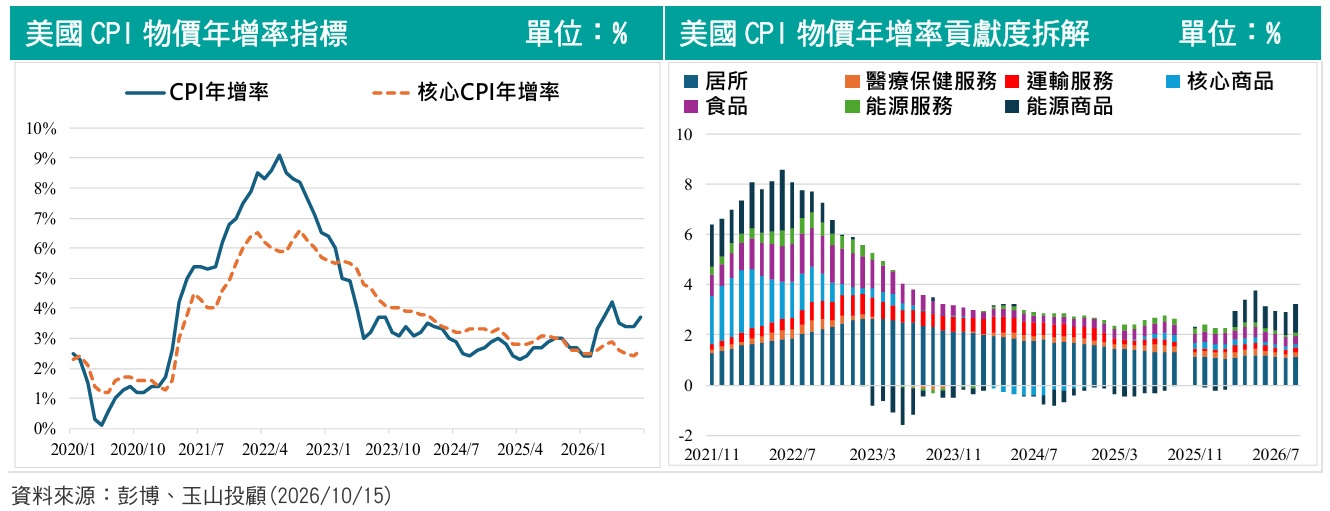
美國9月整體CPI月增率由8月的0.4%升至0.6%,年增率則由3.4%攀升至3.7%,高於市場預期的3.6%。扣除食品與能源後,核心CPI年增率也由2.4%回升至2.6%,超過市場預期的2.5%,月增率維持0.3%,已連續兩個月處於此水準。整體與核心通膨同步回升,顯示物價降溫的進程受到阻礙。
能源價格仍是主要推升力量,而核心數據變化,也讓市場必須重新評估其他商品與服務價格的上漲壓力。若核心通膨持續缺乏改善,聯準會對物價回穩的信心將更難建立。
能源價格大漲,運輸與保險成本延續物價壓力
能源是本次CPI升溫最直接來源。9月能源價格月增率由2.1%擴大至5.2%,其中汽油價格單月上漲9.1%,貢獻整體CPI月增幅一半以上,凸顯油價變化對短期通膨的影響。9月沙烏地阿拉伯東西向原油管道遇襲,使原本用於繞道出口的重要運輸路線一度中斷。雖然管道已緊急修復,替代運輸措施也逐步推進,但油輪繞道拉長航程,加上安全風險推升運費與保險費,原油交付成本仍居高不下。
美國能源資訊署亦指出,高昂油輪運價與保險成本,持續對原油交付價格形成上行壓力。由此來看,供應恢復與價格回落之間可能存在時間差。即使出口量改善,只要運輸成本與地緣政治風險未明顯下降,能源對通膨的影響就可能延續。
商品通膨降溫中斷,部分科技品項漲價明顯
商品價格也出現值得留意的變化。9月核心商品月增率由0.1%回升至0.3%,年增率則維持0.7%,顯示原先的降溫趨勢暫時中斷。其中,二手車價格月增率升至0.7%,成為推升商品價格的因素之一。玉山投顧報告另指出,在資料中心建設需求帶動下,電腦軟體與配件價格年增28.4%,電腦與周邊設備價格年增9.7%,反映部分科技相關品項面臨較強的需求支撐。
從通膨結構分析,商品價格回升意味著過去協助物價降溫的力量有所減弱。後續應觀察漲價是否集中於少數品項,以及核心商品月增率能否重新回落,才能判斷這次反彈的持續性。
服務通膨黏著,住房價格仍是核心關鍵
相較於波動較大的能源,服務價格的持續性更值得關注。占整體CPI權重約六成的核心服務,9月年增率由3.0%升至3.1%。其中,住房價格月增0.4%、年增3.2%,貢獻約半數的核心CPI月增幅。醫療保健服務、機票與休閒娛樂等項目,月增率也有所升溫。
住房占整體CPI權重超過三分之一,因此,即使漲幅變動不大,也會明顯影響整體物價表現。當住房與其他服務價格缺乏降溫,核心通膨回落速度就容易受到牽制。這也說明,未來即使油價回穩,仍需要住房與服務價格配合降溫,才能讓通膨改善更具延續性。
聯準會利率怎麼走?關注二次通膨與政策訊號
目前能源衝擊尚未明顯演變成全面通膨,長期通膨預期仍相對穩定,也尚未看到薪資與物價相互推升的情況。不過,若高通膨維持過久,企業可能逐漸將持續漲價納入定價決策,勞工也可能因生活成本提高而要求更高薪資。當這些行為彼此強化,原本的能源價格衝擊便可能形成「二次通膨」,這正是聯準會需要警惕之風險。
據此分析,本次CPI增加了聯準會對通膨保持審慎的理由,但單月數據仍不足以決定下一次利率調整。後續可關注台灣時間10月15日晚間公布的9月生產者物價指數(PPI),以及10月16日聯準會主席華許在曼谷IMF會議公開談話,進一步判斷價格壓力與政策態度。
小結:油價決定短期波動,通膨能否降溫還要看商品與服務
此次美國9月CPI透露出,能源價格推高短期通膨。而商品與服務價格的回升,則增加了物價持續降溫難度。目前尚未出現通膨全面失控之明確證據,但聯準會仍需防範高物價逐步改變企業與民眾的預期。現階段可從三個觀察指標,掌握後續方向,油價與運輸成本是否回落?住房及核心服務價格是否降溫?長期通膨預期是否維持穩定?若這三方面逐步改善,通膨壓力才有機會實質緩解。若漲價持續擴散,聯準會維持偏緊縮政策之必要性將提高。理解價格上漲的來源與持續性,將更有助於判讀利率及市場變化。