進出口與出超同步創高,全年出口挑戰9,000億美元
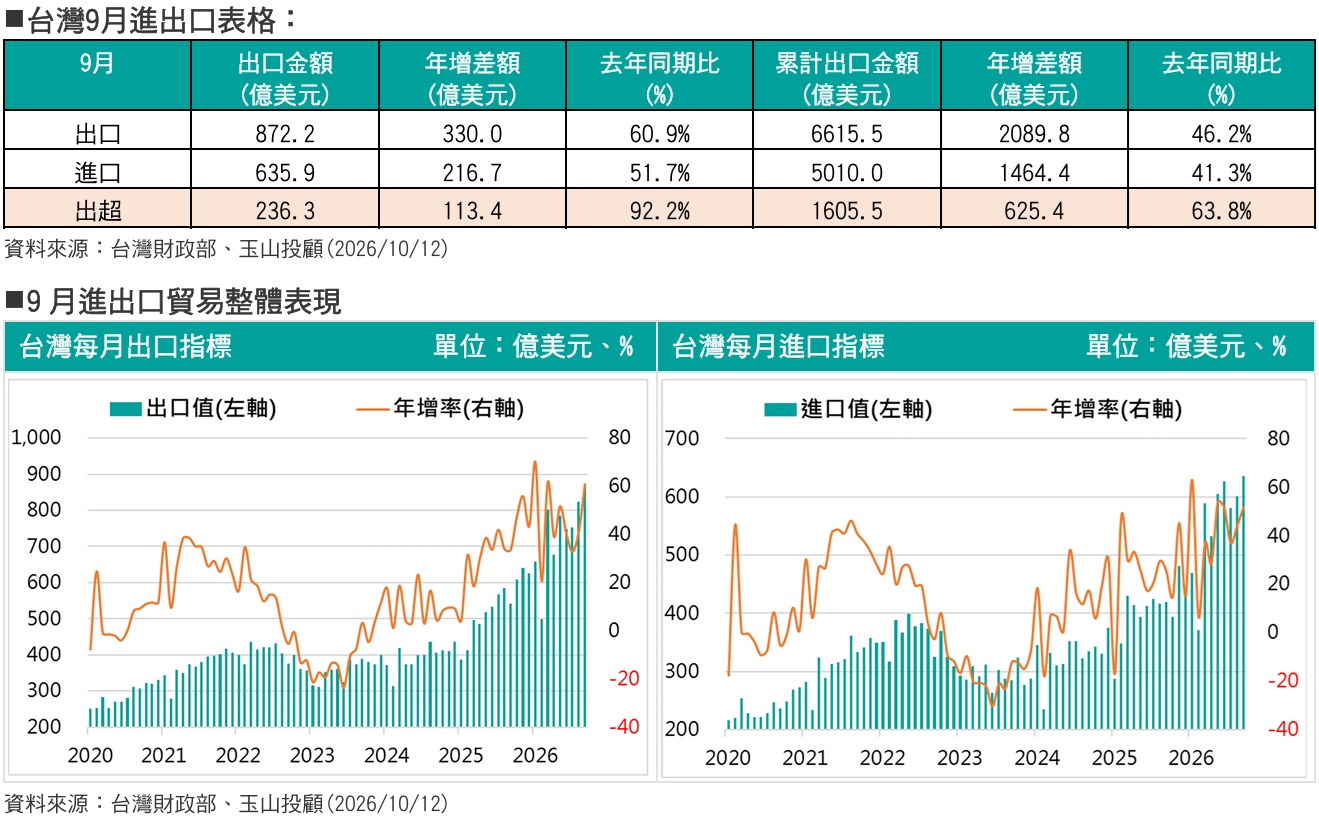
台灣9月出口達872.2億美元,年增60.9%;進口635.9億美元,年增51.7%;貿易出超236.3億美元,年增92.2%,三項指標同步創下歷年單月新高。累計前9月出口達6,615.5億美元,年增46.2%,顯示整體外貿動能持續強勁。出口成長主要受惠全球AI、高效能運算及雲端服務需求擴張,加上消費性電子新品備貨需求,推升科技產品出貨表現。同時,進口快速增加也反映電子零組件、半導體設備與資本財需求同步提升,顯示企業持續投入產能擴充,為後續接單與生產成長奠定基礎。在第四季科技需求及出口旺季支撐下,全年出口突破9,000億美元的機率仍高。
AI伺服器躍居出口主力,半導體與資通產品撐起成長雙核心
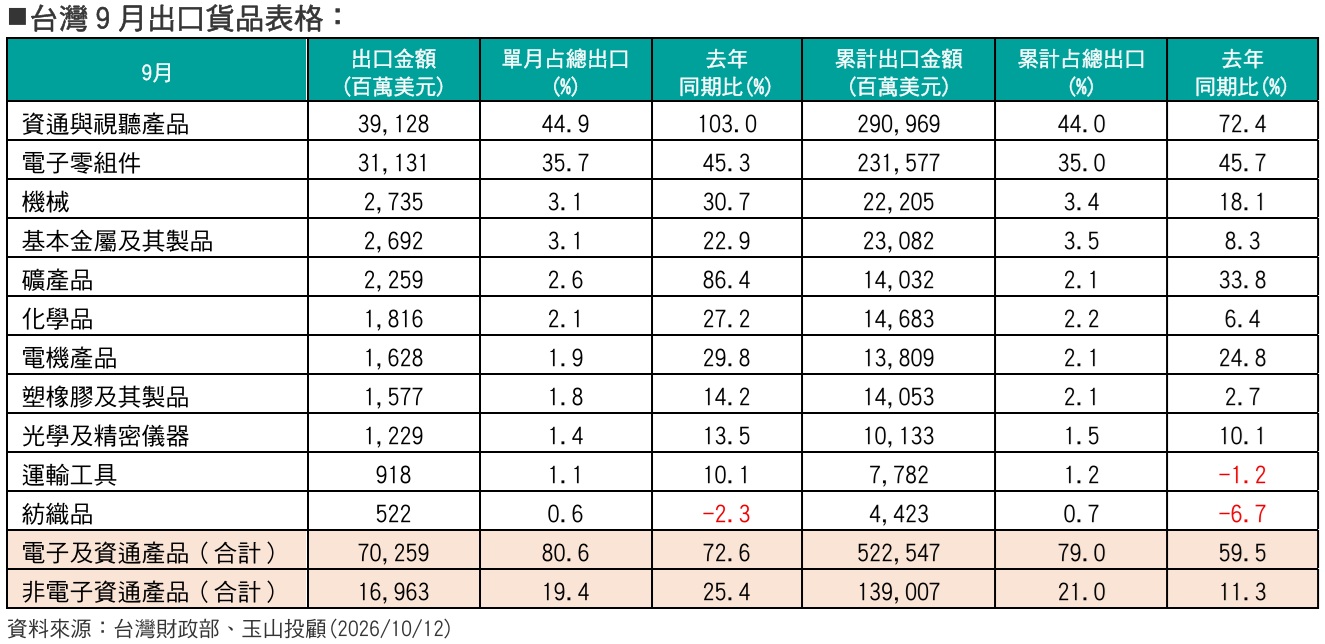
AI基礎建設需求持續擴大,使台灣出口結構出現顯著變化。9月資通與視聽產品出口達391.28億美元,年增103.0%。電子零組件出口311.31億美元,年增45.3%,兩者合計占單月總出口80.6%,凸顯科技產業仍是外貿成長的主要引擎。其中,伺服器出口表現尤其亮眼。累計前9月伺服器出口達2,226.5億美元,占總出口33.7%,首次超越半導體的33.3%,成為占比最高的單一出口類別。同期半導體出口達2,200.1億美元,兩者合計占台灣總出口67.0%。此一結構轉變反映全球雲端服務業者持續擴大資本支出,加速AI資料中心與運算基礎設施建置,帶動伺服器、積體電路及相關供應鏈出貨需求。台灣憑藉完整的半導體與資通訊產業聚落,在全球AI供應鏈中的重要性持續提升,但出口集中於科技產品的程度亦同步提高。
科技需求外溢帶動傳產復甦,產業成長仍呈現分化
AI投資熱潮除直接推升電子產業需求,也逐步向機械、電機及基本金屬等傳統產業擴散。9月非電子資通產品出口年增25.4%,創近五年最大增幅,其中機械出口年增30.7%,電機產品年增29.8%,基本金屬及其製品年增22.9%,顯示資料中心建置、電網升級及設備投資需求持續發酵。不過,產業復甦步調仍存在明顯差異。累計前9月傳統產業出口雖較去年同期成長8.5%,但整體規模尚未恢復至2021及2022年的水準,其中運輸工具與紡織品出口分別年減1.2%及6.7%,反映終端消費相關需求仍相對疲弱。整體而言,台灣出口呈現「科技產業領漲、設備需求擴張、傳產溫和復甦」的格局,AI所帶動的產業效益持續擴散,但不同產業間的景氣復甦仍不均衡。
資本設備進口維持高成長,企業擴產支撐後續經濟動能
出口需求強勁也帶動企業積極投入設備升級與產能擴充。9月資本設備進口達127.95億美元,年增39.1%,其中半導體設備進口47.84億美元,年增34.9%。累計前9月資本設備進口達1,111.35億美元,年增42.8%,顯示產業持續加大資本投資力道。隨著AI與高效能運算應用持續擴張,半導體業者積極推動先進製程升級及高階產能擴充,以滿足全球科技產業的中長期需求。資本設備進口快速成長,不僅反映企業對未來訂單展望維持信心,也有助於提升台灣整體生產能力,進一步支撐工業生產、出口表現及經濟成長。
美國與東協需求快速擴張,全球供應鏈重組效益持續發酵
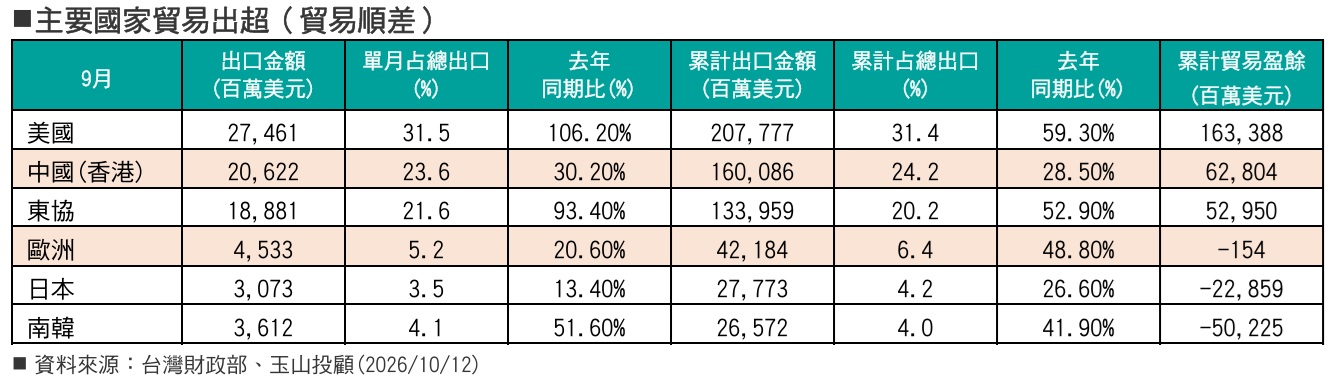
從出口市場觀察,美國與中國(含香港)仍是台灣最主要的兩大出口市場。9月對美出口達274.6億美元,年增106.2%,占總出口31.5%。對中國(含香港)出口206.2億美元,年增30.2%,兩大市場合計占台灣總出口55.1%,顯示高階電子零組件及資通產品需求持續強勁。另一方面,東協市場成長動能同樣亮眼。9月對東協出口達188.8億美元,年增93.4%,創歷史新高。累計前9月出口年增52.9%,成為台灣重要的出口成長來源。隨著全球科技供應鏈布局持續調整,台灣對美國與東協的出口快速擴張,反映區域供應鏈重組及轉單效應持續發酵,也進一步強化台灣在全球科技製造與供應鏈體系中的重要地位。
結論:AI需求支撐出口成長,科技產業仍是經濟擴張關鍵
綜合觀察,台灣9月進出口與貿易出超同步創高,主要反映全球AI、高效能運算及雲端基礎建設需求持續強勁,其中伺服器與半導體更成為出口成長的核心支柱。伴隨企業積極投入設備升級與產能擴充,科技產業的成長效益逐步向機械、電機及部分傳統產業擴散,進一步增強國內生產與經濟成長動能。展望後市,在AI投資持續擴張、全球科技需求維持高檔,以及第四季出口旺季支撐下,台灣全年出口有望突破9,000億美元,外貿成長將持續成為支撐經濟成長與科技企業獲利的重要力量。不過,隨著伺服器與半導體占出口比重持續提高,仍須留意出口結構集中,以及科技與傳統產業間復甦不均衡的現象。此外,全球景氣變化、地緣政治風險與終端需求波動,亦是影響後續出口成長的重要觀察因素。整體而言,台灣外貿展望維持正向,AI相關科技產業仍將扮演經濟成長的主要推手,而產業復甦能否進一步擴散,將是觀察後續景氣動能的重要關鍵。