一、民主黨重掌國會 政治版圖翻轉
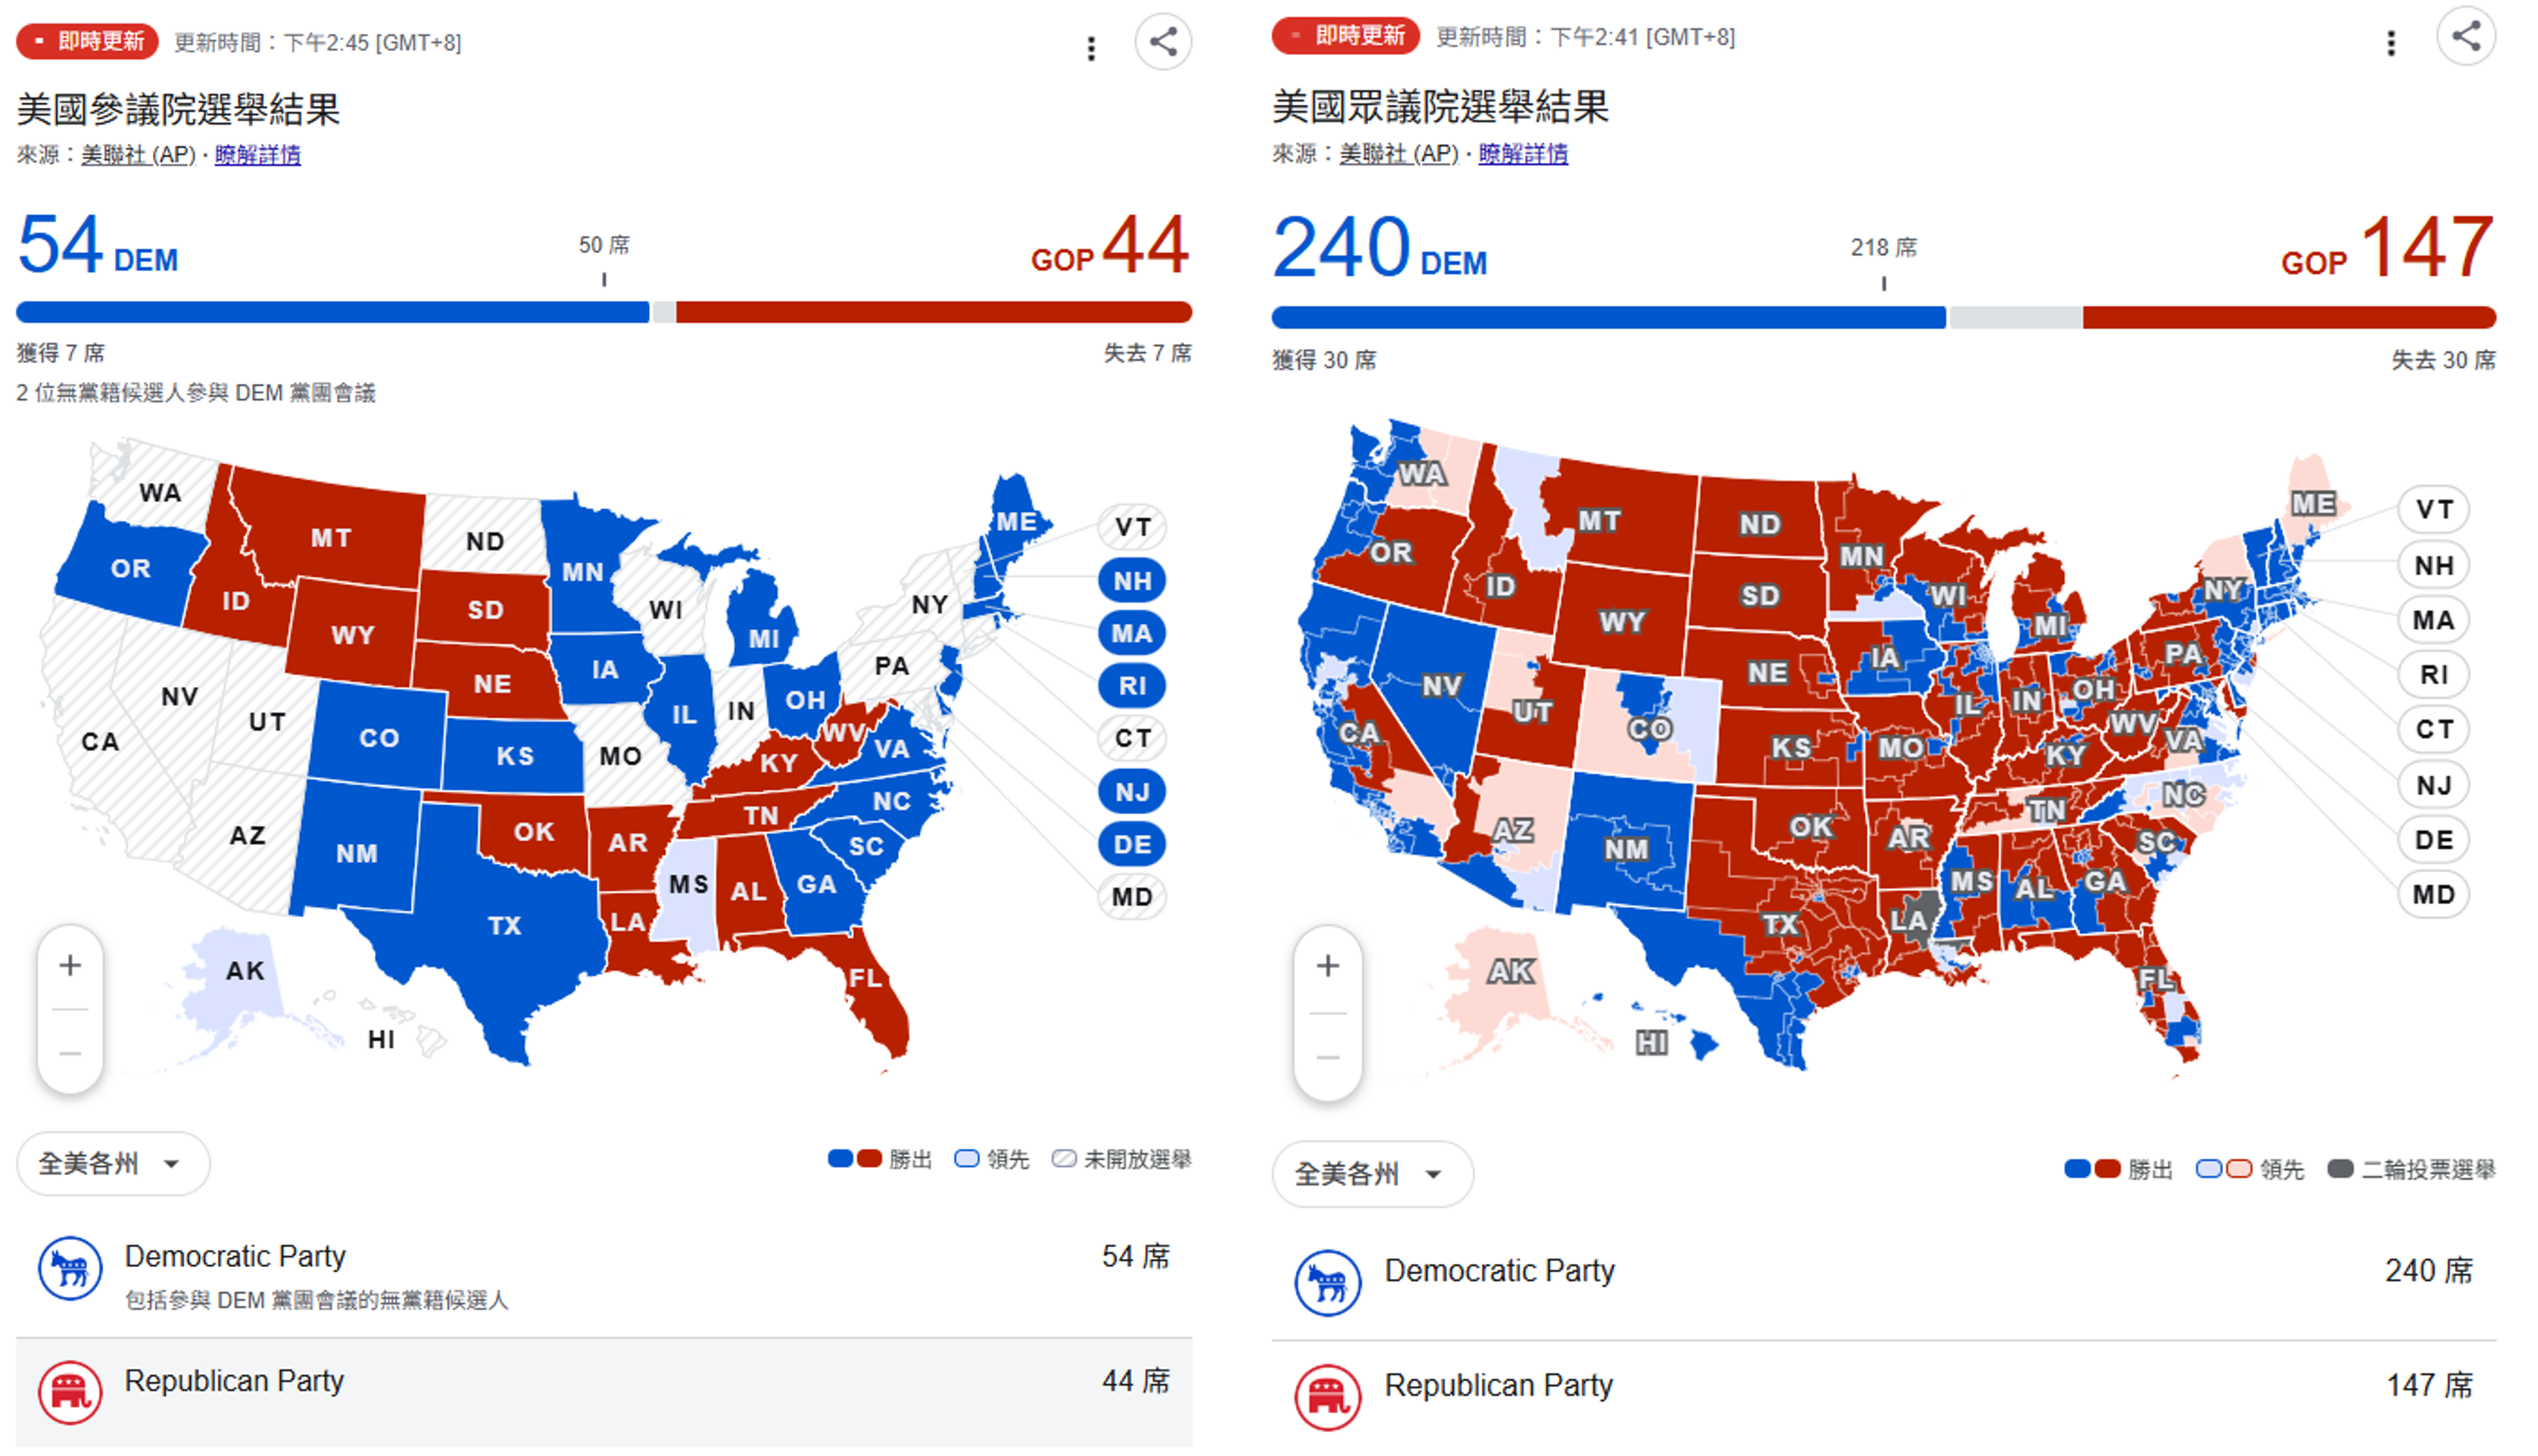
美國期中選舉結果大致出爐,民主黨取得眾議院240席、參議院54席(截至台灣時間11/5下午2點統計),同時掌握參眾兩院多數席次,而參議院方面,亦高於原先預期的52-53席,等於原先7個參議員關鍵選區包括堪薩斯州、緬因州、愛荷華州、俄亥俄州、北卡羅萊納州、南卡羅萊納州,以及德州(資料中心在建規模最大州),均為民主黨全勝出。形成民主黨全面掌控國會、共和黨僅掌握白宮的「分立政府」格局。
此次選舉結果被視為共和黨與川普政府的重要挫敗,也反映選民對於高通膨與生活成本未見緩解、高關稅產業衝擊、擴張性財政政策及部分內外政策方向的支持度出現變化。未來川普政府雖仍掌握行政權與外交主導權,但國會對重大法案、預算及人事任命的制衡能力將明顯提升,意味後續政策推動難度增加,美國政治將重新回到跨黨協商的新局面。
二、財政與產業政策面臨重新平衡
在國內政策方面,民主黨重掌國會後,共和黨未來推動新一輪減稅方案或大規模財政支出法案的難度將顯著提高,債務上限與年度預算法案亦須透過跨黨協商推進。雖然政府停擺及預算談判風險可能因此增加,但市場原先擔憂的財政赤字持續擴大壓力可望獲得一定程度控制,有助於抑制長天期公債殖利率進一步攀升。
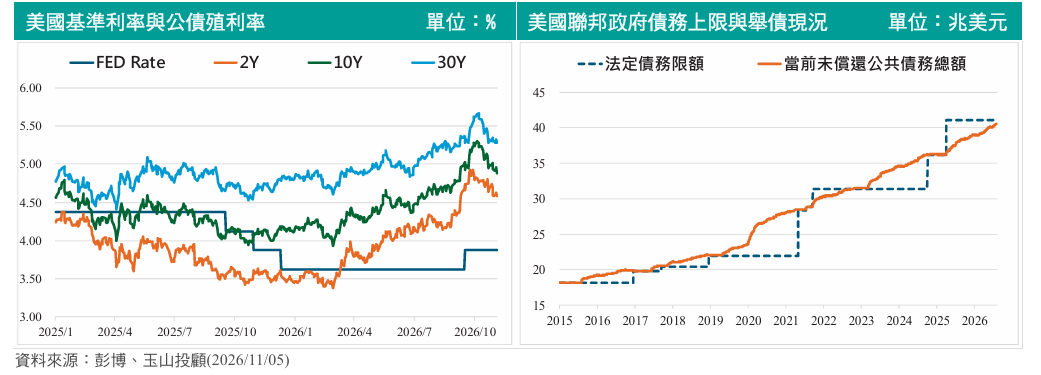
此外,民主黨掌握參議院後,將對聯準會、司法體系及各監管機構的重要人事任命擁有更大的審議權,未來川普政府欲推動較具爭議性的人事安排時,將面臨更嚴格的監督程序,有助於維持監管制度與貨幣政策的穩定性。
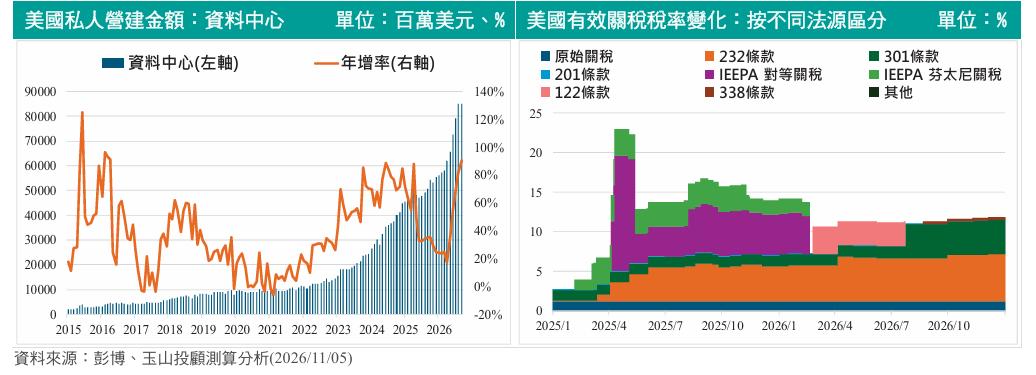
在產業政策方面,民主黨長期關注能源、環境及企業責任議題,未來可能針對AI資料中心用電、能源效率及資訊揭露等領域提出更多規範要求。雖然維持美國AI產業全球領先地位仍屬兩黨共識,不致直接削弱大型科技業者的AI投資計畫,但市場將更加重視AI投資後的獲利轉換能力與現金流表現,而非單純追求資本支出規模的成長。尤其此次民主黨於德州等資料中心投資規模較大的關鍵州取得勝利,未來能源政策與基礎建設審查方向的變化,更值得市場持續關注。
三、美中競爭不變 政策風險降溫
在對外政策方面,川普政府仍掌握外交與國防主導權,因此美中競爭、供應鏈重組及科技自主化等長期戰略方向預料不會出現根本性改變。然而民主黨取得國會主導權後,可透過預算審查、國會聽證及相關調查權限提高行政部門推動關稅政策與對中經貿措施的政治成本,使部分政策推進速度放緩。
對市場而言,共和黨此次期中選舉失利,也意味未來新增關稅、進一步升高貿易衝突或擴大出口限制等激進政策的機率有所下降,有助降低全球供應鏈與企業經營的不確定性。對台灣科技產業而言,中長期仍須持續關注半導體出口管制、美中科技競爭及全球產業鏈重組等議題的後續發展。
四、AI從拚投入轉向拚獲利 長線機會浮現
近期科技股明顯修正,除了受到期中選舉結果影響外,更主要來自市場開始檢視大型科技企業自由現金流、AI投資回收效率與資本支出規模,使過去僅以AI成長敘事驅動的評價面臨重新調整。
然而從基本面觀察,AI運算需求、雲端服務成長及企業數位轉型趨勢仍持續推進,包括微軟(Microsoft)、Alphabet、亞馬遜(Amazon)、輝達(NVIDIA)及超微(AMD)等科技龍頭仍維持高額AI相關投資,顯示產業長期成長動能未見改變,後續應持續關注調整。以下配置係以「中性偏積極型投資人」為前提,在兼顧市場波動風險下,適度提高成長股比重,以掌握AI與科技產業長期成長契機。
整體而言,本次美國期中選舉結果降低市場對財政擴張與激進貿易政策的擔憂,但民主黨重掌國會後,未來在能源、環境及AI監管議題上的影響力可望提升,資料中心建設與電力基礎設施擴張速度可能面臨更嚴格的審查程序,惟實際影響仍需觀察共和黨政府與民主黨國會後續協商結果。
雖然短期可能影響部分AI基礎建設投資進程,但AI技術發展、企業數位轉型及雲端需求成長趨勢仍未改變。同時市場焦點將由過去的「AI投入規模」逐步轉向「AI獲利能力」,投資人應更重視自由現金流、資本支出效率及獲利轉換能力,並透過現金、高股息、美債與科技成長股的均衡配置,在控制波動風險下掌握長期投資機會。