眾院牽動財政協商,參院影響人事與監管速度
民主黨若取得眾院,白宮推動新一輪減稅與支出方案,將需要更多跨黨協商。財政政策較可能沿著既有法律架構運作,新增擴張受到限制,但已存在的赤字、利息支出與支出承諾仍會延續。如果民主黨連參院也拿下,額外影響主要落在人事同意權。聯準會理事、金融及能源監管首長等提名,可能面臨更嚴格審查。
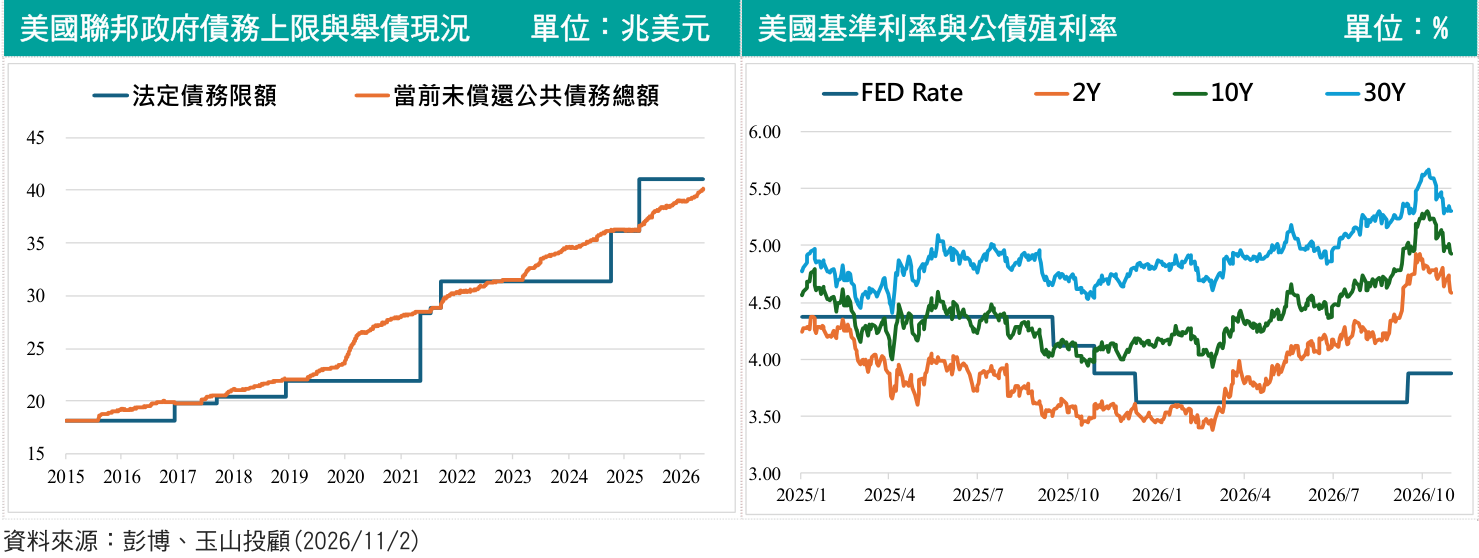
聽證與調查也可能增加,進而放慢部分監管鬆綁的步調。財政協商同時可能帶來波動。政府關門通常涉及撥款中斷,債務上限則關係到舉債與履行付款義務,兩者的觸發機制不同。此外,一般立法若遭阻撓議事,參院通常需要 60票才能終結辯論,這與法案最終表決的通過門檻,是不同的程序。
美債方向仍由通膨與聯準會共同決定
從選舉因素看,新增財政擴張若受限,可能減輕部分發債與長端殖利率上行壓力。但預算或債限僵局,也可能增加市場要求的風險補償。因此,不能只靠國會席次,就推導美債殖利率必然下跌。最新貨幣政策也支持這項判斷。聯準會 10月28日維持聯邦資金利率目標區間在3.75%~4%,並表示通膨仍偏高。兩名反對維持利率的委員,更主張升息1碼。選後債市仍須持續檢驗油價、通膨與勞動市場變化。
AI建設持續擴張,投資回收成為選後檢驗重點
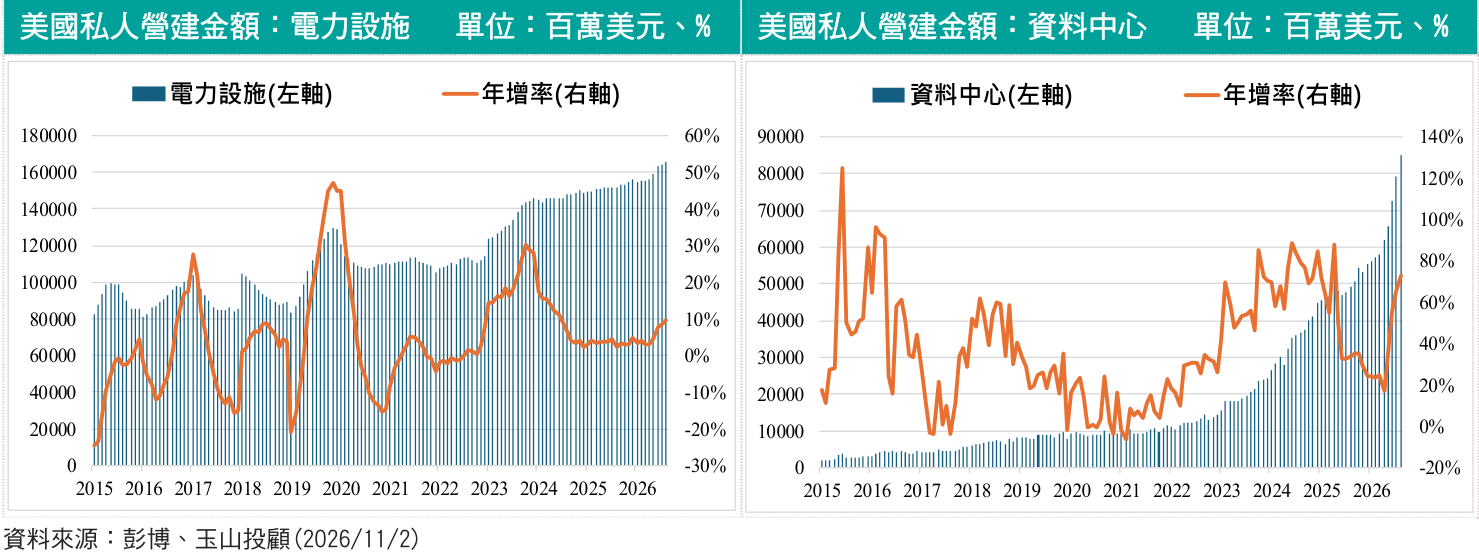
在美中科技競爭背景下,AI、資料中心與能源基礎建設仍有政策支持基礎。國會版圖變動,較可能影響審查力度、配套要求與推進速度,企業仍需要用營收、獲利及現金流證明投資價值。最新財報提供了具體例子,Alphabet第三季營運現金流約422.9 億美元,資本支出約513.6億美元,按公司定義,當季自由現金流約為負90.7億美元。這是一家公司的單季數據,但呈現出龐大基礎建設投入可能先於現金回收的壓力。電力成本同樣會影響投資效率。白宮3月公布的「電價保護承諾」,要求參與科技業者負擔新增電力供給與電網升級成本,並協商專屬電價安排。這顯示資料中心擴張,必須同時處理能源成本及地方協商問題。
對台灣供應鏈而言,半導體、伺服器、散熱、電源與電網設備,仍應回到訂單、交付及毛利率檢驗成長品質。選後除了資本支出指引,也要追蹤 AI 與雲端業務收入,以及自由現金流能否逐步改善。
歷史選後表現偏多,仍須辨認本次經濟條件
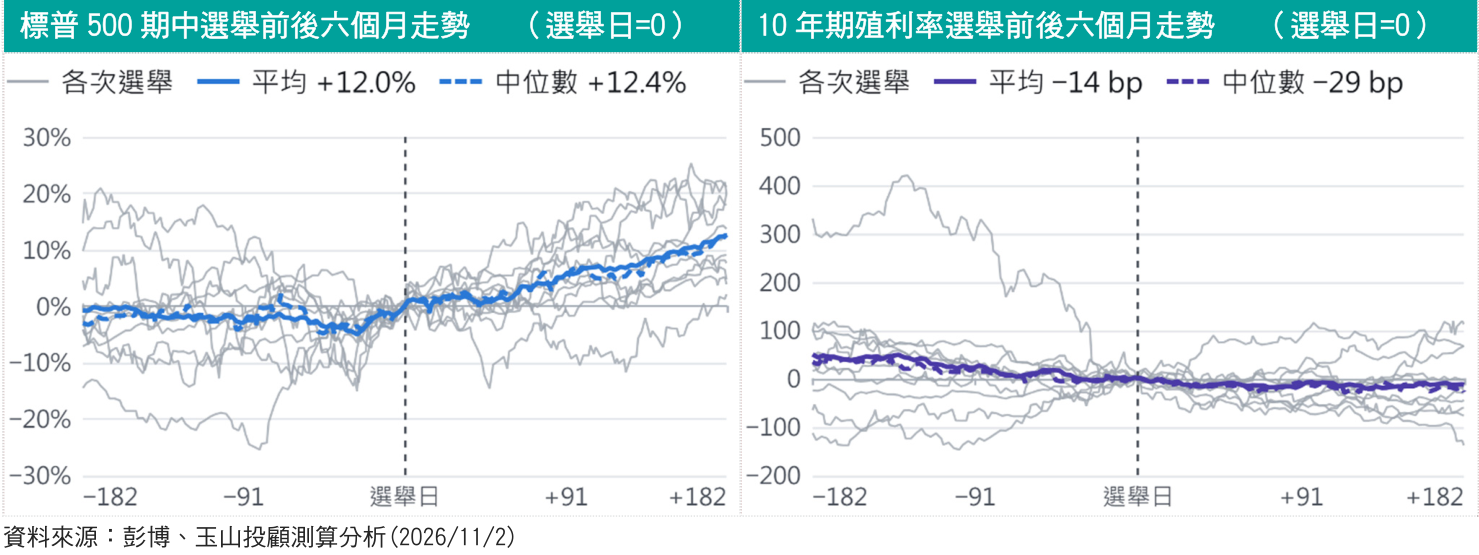
1980年以來的11次期中選舉,標普500在選後六個月均上漲,平均報酬約 12%。這可作為選舉不確定性消退後市場表現的參考,但樣本有限,也不能把同時發生的景氣、貨幣政策及企業獲利變化,全部歸因於選舉。相較之下,10 年期美債殖利率走勢分散,並未出現一致方向。本次選後仍須檢驗,短期風險偏好改善之後,通膨、利率及獲利條件是否也跟著轉佳。
觀察結論
本次期中選舉最值得觀察的是,新的國會組合將如何改變白宮的財政協商與人事任命空間。府會制衡增強將限制新增財政擴張,並可能放慢部分監管鬆綁,既有赤字與通膨壓力則仍需時間處理。選舉結果與預期的落差,可能主導短線反應,中期行情仍要回到利率與企業獲利。若政治不確定性下降,且通膨趨緩、AI投資回收改善,美股與相關供應鏈才更有機會獲得持續支持。接下來除了台灣時間11月4日起的開票進度,11月6日晚間9:30公布的美國10月就業報告,也將是選後檢驗利率預期重要依據。