一、10月非農就業人數超預期
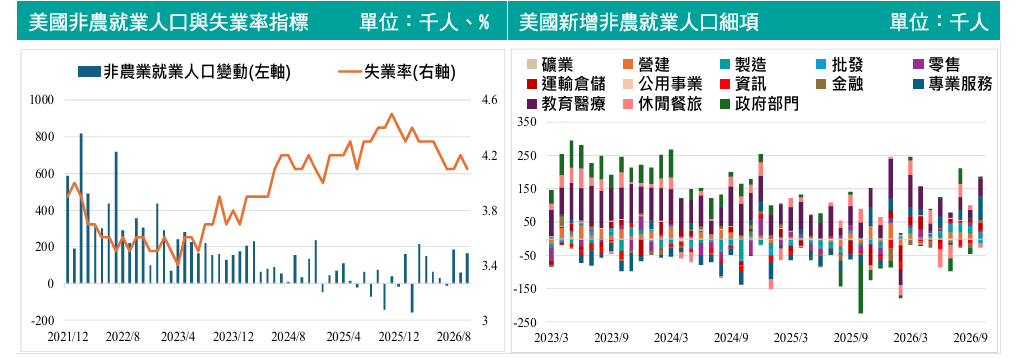
美國勞工部公布10月非農就業新增16.5萬人,遠優於市場預估的6.5萬人,更大幅高於過去12個月平均每月4.8萬人的增長幅度,顯示美國就業市場仍具備相當韌性。值得注意的是,先前公布的數據亦獲明顯上修,其中8月新增就業由13.3萬人調升至18.6萬人,9月則由2.9萬人上修至6萬人,合計增加8.4萬人。
數據公布後,市場對12月FOMC會議升息機率的定價仍維持在70%至80%區間,2年期與10年期美債殖利率分別僅上揚約5個與2個基點,顯示投資人雖認同就業市場展現韌性,但對於聯準會政策路徑已有相當程度預期。
二、就業增長主力與結構
從產業別觀察,本次就業增長主要來自專業與商業服務、教育醫療、運輸倉儲及製造業。其中,專業與商業服務新增就業由前月的8千人大幅提升至7萬人,教育醫療增加5.3萬人,運輸倉儲增加2.5萬人,製造業亦增加1.9萬人,成為支撐本次非農數據的重要動能。
尤其值得留意的是,製造業中的電腦及電子產品製造新增就業達7千人,創近四年來新高,顯示AI基礎建設投資及相關科技供應鏈需求,仍持續帶動製造活動與人才需求成長。
此外,營建業內部則出現明顯分化。受高利率環境影響,住宅投資相關就業表現疲弱,使整體營建業就業由前月增加1.6萬人轉為減少3千人。然而,受惠於資料中心建設需求持續擴張,非住宅投資相關就業仍保持增長,在一定程度上抵消住宅市場的疲弱表現。
勞動市場整體結構亦呈現正向訊號。10月失業率由4.2%降至4.1%,且勞動參與率升至61.9%,就業人口比例提高至59.3%,兩項指標皆連續三個月上升,意味新增就業機會足以吸收持續進入勞動市場的人口。不過,因經濟因素而被迫從事兼職工作的非自願兼職人數增加33.9萬人至480萬人,顯示部分勞工仍面臨收入與工時壓力,值得持續觀察。
三、核心結論與看法
整體而言,本次非農就業報告再次證明美國就業市場具備相當強勁的內生韌性。新增就業大幅優於預期,加上前兩月數據同步上修,顯示市場先前對景氣降溫的預期可能過於悲觀。另一方面,失業率下降並非來自勞動力退出市場,而是在勞參率同步上升情況下完成,反映就業市場仍維持健康擴張。
在通膨方面,10月平均時薪月增率達0.4%,略高於市場預期,但年增率已由3.2%放緩至3.1%,顯示薪資壓力雖仍存在,但尚未形成市場擔憂的「薪資-通膨螺旋」。在9月PCE通膨年增率仍達3.6%的背景下,穩健的勞動市場將使聯準會更有空間維持偏緊縮政策,以持續壓抑通膨。
不過,近期AI相關資產與科技股波動加劇,也成為影響聯準會決策的新變數。若資本市場修正進一步透過金融條件收緊影響企業投資與實體經濟,可能部分取代升息所需達成的效果。因此,未來市場除持續關注通膨與就業數據外,也需觀察金融市場波動是否開始對經濟活動產生實質影響。短期而言,美國經濟仍展現穩健成長動能,但聯準會在通膨控制與金融市場穩定之間的政策平衡,將成為年底市場的重要觀察焦點。