一、升息循環尚未結束,12月升息預期仍高
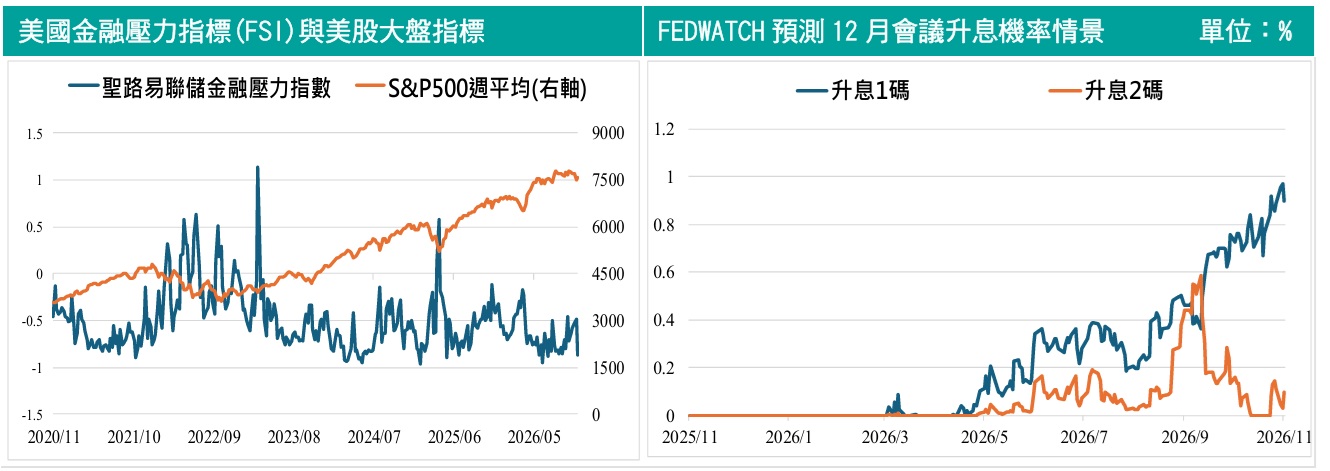
聯準會10月聯邦公開市場委員會(FOMC)以10票贊成、2票反對的結果,決議維持利率不變。儘管多數官員支持暫緩升息,但兩名持不同意見的官員主張立即升息1碼(0.25個百分點),反映決策成員對通膨前景仍抱持高度警戒。
會議紀要顯示,幾乎所有官員認為,在通膨與就業市場符合基準預測的情況下,未來進一步升息仍屬適當選擇。其中,更有兩名官員提出,若後續通膨數據表現不佳,12月會議甚至可能需要考慮超過1碼升息幅度。
這意味10月暫停升息並非貨幣政策轉向寬鬆,而是希望觀察9月升息對經濟的影響,以及AI投資需求與融資條件的變化。整體而言,聯準會仍將抑制通膨列為重要目標,12月升息預期維持高檔,但最終決策仍須視經濟數據而定。
資料來源:FRED、FEDWATCH、玉山投顧(2026/11/19)
二、通膨壓力持續擴散,能源與AI需求成兩大推手
除了利率政策,通膨壓力擴散程度也是本次會議的重要焦點。多數官員指出,美國通膨已不再侷限於少數產業,而是逐漸擴大到廣泛商品及服務領域。其中,能源價格居高不下,持續推升企業生產及運輸成本,成為通膨難以快速降溫的原因之一。另一方面,AI基礎建設投資熱潮也正在改變通膨結構。隨著資料中心持續擴建,相關設備與科技產品需求快速增加,供給壓力進一步推升價格。部分官員更觀察到,漲價現象已逐漸由資料中心相關產業向外擴散。
值得注意的是,過半數官員擔憂,企業可能將持續上升的成本轉嫁至消費者與其他企業,使物價壓力更加廣泛且持久。若高通膨環境延續,也可能影響家庭與企業對未來物價的預期。
因此,儘管聯準會預期通膨長期仍有機會逐步回落至2%目標,但能源價格與AI投資需求能否降溫,將是判斷後續升息幅度的重要指標。
三、AI債務快速膨脹,金融穩定風險受到關注
AI產業持續擴張,不僅帶來經濟成長動能,也逐漸浮現龐大的資金需求與融資風險。
會議紀要顯示,幾乎所有官員都討論了AI投資報酬可能不如預期的風險。多數官員注意到,AI相關債務近年快速成長,部分企業更透過結構複雜、透明度較低的融資方式籌措資金,使市場難以完整掌握潛在風險。
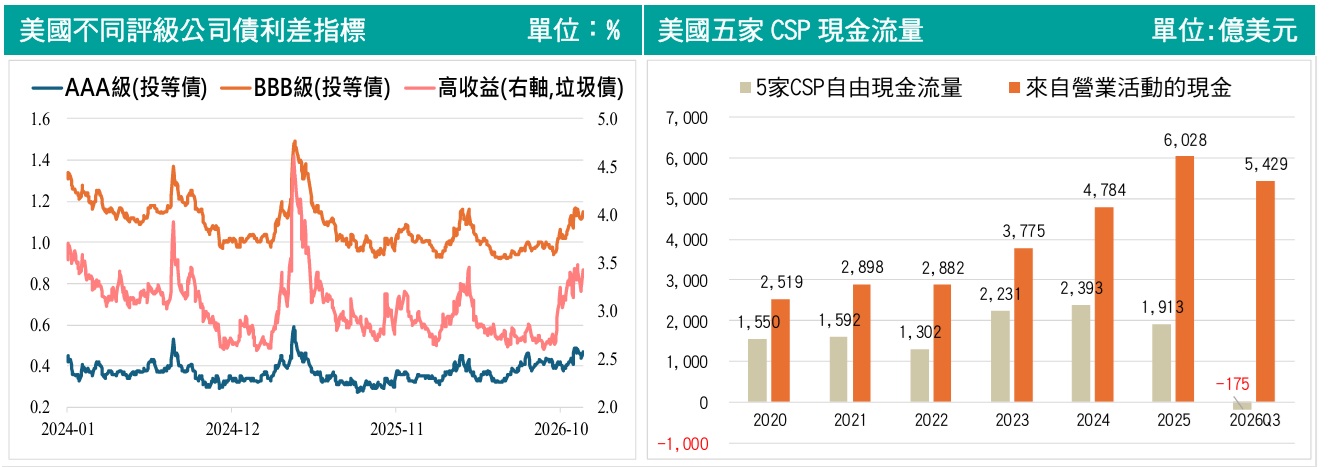
從近期市場表現觀察,部分領先AI企業的營收成長未達投資人預期,加上大型雲端業者資本支出融資需求高於市場估計,已對相關科技股估值形成壓力。與資料中心建設相關的高收益債券信用利差也明顯擴大,反映投資人開始要求更高的風險補償。
雖然聯準會幕僚認為,美國銀行體系目前仍具備充足資本緩衝,有能力承受一定程度的金融衝擊,但官員也提醒,銀行可能透過私募信貸基金等非銀行金融機構間接承擔風險,監管資料未必能完整反映實際曝險程度。
換言之,市場對AI產業的關注正由營收及成長前景,逐步延伸至投資報酬率、資本支出與債務償還能力。未來AI投資能否轉化為穩定現金流,將成為影響市場信心的重要因素。
資料來源:WIND、彭博、玉山投顧(2026/11/19)
四、金融條件逐步收緊,AI估值修正帶來市場紀律
隨著利率維持高檔,聯準會開始觀察到金融條件收緊對實體經濟的影響。
會議紀要指出,過半數官員認為,自9月升息以來,美國金融條件已逐漸收緊。借貸成本上升及金融機構放款標準趨於審慎,開始對住宅投資、商用不動產及小型企業融資造成壓力。
另一方面,市場對高槓桿投資項目的風險意識逐漸提高,尤其AI相關企業在估值修正後,投資人更加重視資本支出的合理性與未來獲利能力。這種市場紀律有助於抑制過度擴張的投資行為,但也可能使企業放緩投資腳步,進而影響整體經濟需求。
不過,部分官員仍認為,目前金融環境整體上足以支撐美國經濟持續成長。顯示聯準會正面臨政策上的平衡難題,一方面需要維持足夠的緊縮力道抑制通膨,另一方面也必須避免利率與信用環境過度收緊,對經濟及金融市場造成更大衝擊。
五、小結
綜合10月FOMC會議紀要來看,聯準會整體政策立場仍偏鷹派。10月暫停升息主要是為了觀察先前緊縮政策效果,而非宣告升息循環正式結束。在通膨壓力尚未明顯緩解的情況下,12月升息仍是市場高度關注的政策情境。
然而,AI產業也正在形成值得注意的雙面影響。一方面,龐大的基礎建設需求推升物價與投資支出。另一方面,快速增加的債務及市場估值修正,也可能加劇金融市場波動。
展望後市,投資人除了關注美國通膨、就業及聯準會利率決策外,也應持續留意AI資本支出變化、企業信用利差與金融條件收緊程度。若AI投資明顯放緩,甚至引發信用風險事件,聯準會也可能重新評估後續升息步調。高利率環境與AI產業資金風險,將是牽動未來市場走勢的兩大關鍵。