8月CPI表面平穩,但月增速度開始升高
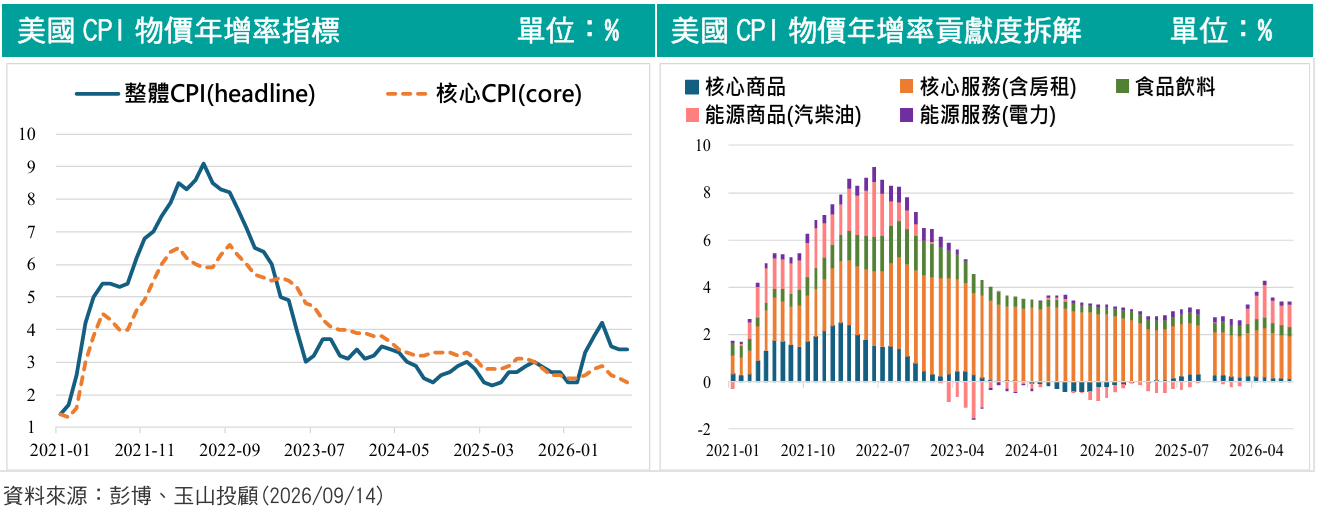
從整體數據來看,美國8月CPI月增率由7月的0.1%升至0.4%,年增率則維持3.4%,扣除食品與能源後的核心CPI,年增率由2.5%降至2.4%,創下2021年3月以來低點。不過,核心CPI月增率由0.2%升至0.3%,略高於市場原先預期的0.2%。這也說明目前美國通膨出現一種比較複雜的狀況,長期年增率仍維持相對穩定甚至緩降,但短期月增率卻出現反彈。對Fed而言,這樣的數據並不足以證明通膨重新失控,但卻可能讓決策官員對「通膨是否能持續下降」抱持更多疑慮。
8月美國CPI重點數據
| CPI分項 |
權重% |
月增率% |
年增率% |
| 8月 |
7月 |
8月 |
7月 |
| 整體 (Headline CPI) |
100 |
0.4 |
0.1 |
3.4 |
3.4 |
| 核心 (Core CPI) |
79.1 |
0.3 |
0.2 |
2.4 |
2.5 |
| 食品 |
13.5 |
0.1 |
0.1 |
2.7 |
3.0 |
| 能源 |
7.3 |
2.1 |
-1.5 |
16.3 |
14.7 |
| 核心商品 |
18.8 |
0.1 |
0.2 |
0.7 |
0.8 |
| 其中:新車 |
3.8 |
0.3 |
0.1 |
0.6 |
0.5 |
| 其中:二手車 |
2.7 |
0.4 |
0.4 |
-2.3 |
-1.9 |
| 核心服務 |
60.2 |
0.3 |
0.2 |
3.0 |
3.0 |
| 其中:住房 |
35.3 |
0.3 |
0.1 |
3.0 |
3.2 |
| 其中:交通運輸服務 |
6.3 |
0.5 |
0.3 |
2.4 |
2.9 |
資料來源:美國勞工部、玉山投顧 (2026/09/14)
油價重新升溫,成為這次CPI最大的推手
能源是8月通膨升溫明顯來源之一,能源項目占CPI權重約7.3%,8月月增率由前月的負成長轉為上升2.1%,年增率更達16.3%。其中汽油價格單月上漲3.9%,光是汽油一項,就貢獻了8月整體CPI月增幅超過三分之一。換句話說,這次CPI月增率升高,並不是所有商品與服務一起漲價,而是能源價格的影響特別明顯。相較之下,食品價格相對平穩,8月僅月增0.1%,年增率也從3.0%降至2.7%。與其解讀成「全面性通膨重新升溫」,更適合看成能源價格上漲重新拉高整體物價壓力。
商品通膨持續降溫,是目前相對正面的訊號
雖然能源價格上漲,但扣除能源後的核心商品通膨仍保持在相對低檔。8月核心商品CPI年增率從0.8%降至0.7%,月增率也只有0.1%,顯示能源以外的商品價格壓力仍相對溫和。這也是目前美國通膨沒有全面失控的重要原因。如果把通膨拆成不同部分來看,可以發現商品端呈現不同方向,能源價格正在升溫,但一般核心商品價格仍持續降溫。真正讓市場擔心的並不是所有商品價格同時上漲,而是能源價格上升後,會不會進一步影響其他商品與服務成本。
服務通膨仍有黏性,房租降溫速度有限
核心服務約占整體CPI六成,8月年增率維持3.0%,下降趨勢暫時中斷,月增率則由0.2%升至0.3%。其中權重最大的住房項目,月增率由0.1%升至0.3%,年增率則由3.2%小幅降至3.0%。換句話說,房租通膨雖然沒有明顯惡化,但下降速度仍然偏慢。更值得注意的是,排除住房後的服務通膨,月增率由0.2%升至0.3%,年增率也由3.0%升至3.1%。這代表服務價格並沒有出現全面且明確的降溫趨勢,也是目前核心通膨仍然具有黏著性的主要原因之一。
為什麼市場開始提高升息預期?
目前真正需要觀察的,不只是「通膨有沒有下降」,而是這個下降趨勢能不能持續。8月CPI呈現出明顯蹺蹺板效應。一方面,能源價格上漲、部分服務通膨升溫。另一方面,食品與核心商品通膨仍持續降溫。因此,美國通膨長期年增率趨勢仍相對穩定,但短期月增率波動卻增加,使市場與Fed可能開始質疑,通膨下降是否能在未來幾個月順利延續。這也是為什麼即使核心CPI年增率相對低,但市場對升息的預期反而進一步提高。
油價真正的風險,不只是加油變貴
一般而言,如果油價上漲只是短期供給因素造成,央行通常不會立刻因為能源價格上升而調整貨幣政策。但如果高油價維持太久,情況就可能不同。當能源成本長期偏高,企業可能開始調高商品與服務售價,勞工也可能因生活成本提高,提出更高的薪資要求。如此一來,原本只發生在能源市場的漲價壓力,就可能逐漸向其他商品、服務甚至薪資擴散。一旦這種現象發生,Fed真正關心的核心通膨也可能受到影響。未來油價是否持續高檔,以及能源價格是否進一步傳導至服務、薪資與企業定價,將成為觀察美國通膨的重要指標。
通膨的真正考驗,不是有沒有下降,而是能不能持續下降
綜合8月CPI來看,美國目前並沒有出現全面性通膨再度失控的情況。核心商品與食品價格仍相對穩定,核心CPI年增率也持續下降。但另一方面,能源價格重新升高,服務通膨仍具有黏性,也使短期通膨動能出現反覆。因此,現階段市場關注的核心問題,已經從通膨是否正在下降,轉向通膨能否建立一條穩定、持續,並明確的下降趨勢。如果接下來能源價格降溫、服務通膨同步放緩,通膨壓力仍有機會重新改善,但若油價持續高檔,並進一步傳導至企業定價與薪資,Fed在利率政策上就可能需要維持更加謹慎的態度,這也將成為未來幾個月金融市場判斷利率方向的重要觀察焦點之一。