facebook noscript

為了給您更好的服務,本網站使用 Cookies 紀錄您的瀏覽偏好。當您繼續使用本網站,即表示您同意 Cookies 政策與隱私權政策。更多資訊請參考隱私權保護措施。

專題
近期產業焦點

光通訊概念股為何走強?從Lumentum看1.6T、CPO與InP產業趨勢

重點摘要
AI資料中心持續擴大,市場焦點也逐漸從GPU延伸至高速資料傳輸。美股Lumentum,4Q26營收達10.1億美元、季增25%,調整後毛利率升至50.4%。800G光收發器出貨創高,1.6T產品也已開始出貨。除了高速光模組,公司亦布局InP、EML、CW雷射及UHP等關鍵元件。後續可從高速產品出貨、OCS與CPO應用,以及InP產能等方向,觀察AI光通訊需求的實際發展。

一、AI不只需要GPU,高速光通訊也成為重要環節

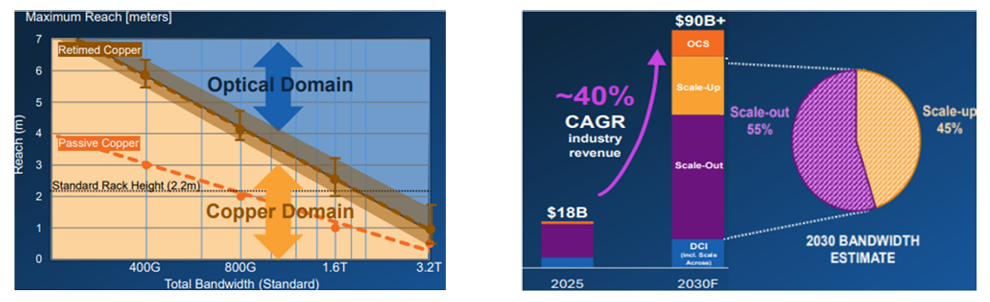
生成式AI帶動資料中心擴建,除了GPU運算能力持續提升,GPU、伺服器及不同資料中心之間需要交換的資料量也同步增加。因此,如何提高資料傳輸速度與效率,成為AI基礎建設的另一項重要環節,也使高速光通訊需求受到市場關注。
767-1
資料來源:Lumentum(2026/10/7)。左圖為光與銅線傳輸規格比較;右圖為AI光互聯市場型態推估
767-2
資料來源:玉山投顧整理(2026/10/7)

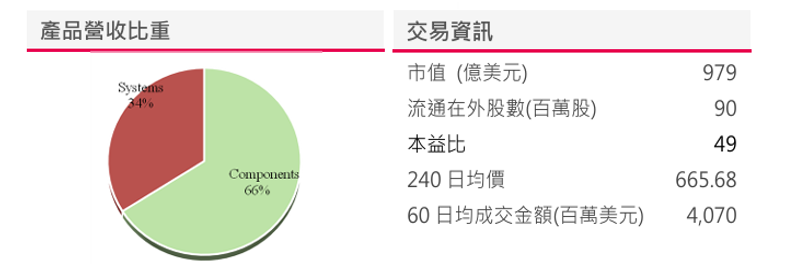
Lumentum(LITE)主要分為元件與系統兩大事業,其中元件約占營收65%至70%,系統約占30%至35%。公司掌握InP晶圓及雷射晶片技術,產品包括EML、CW雷射、UHP及泵浦雷射等;系統端則涵蓋光收發模組、OCS及CPO相關產品,布局從上游雷射元件延伸至資料中心光通訊系統。

高速傳輸規格升級,也提高高階雷射元件的重要性。Lumentum在4Q26財報指出200G EML市場市占率達9成以上,目前200G產品已占整體EML營收25%以上,公司預期至2027年中占比將超過50%;UHP則聚焦外部光源等高階應用,其晶片內含量與單價為標準CW雷射的15至25倍。因此,InP產能,以及EML、CW雷射與UHP的出貨變化,都是觀察高速光通訊需求的重要方向。

名詞說明

名詞 說明
EML 電吸收調變雷射晶片,為光通訊的核心發光元件;因其雷射源穩定持續發光,再經由內部調變,具有光訊號乾淨、色散極低等優點。
CW 雷射 連續波雷射,一種不間斷、持續輸出高功率的光源;與 EML 的差異主要在於架構設計,且 CW 雷射在矽光子應用中常作為外接光源使用。
UHP 超高功率雷射,一種輸出功率達 200~500mW 級別的高階 CW 雷射,專為 CPO 架構的外部光源與一分多光路設計。
OCS 光電路交換機,為一種直接利用光學反射切換路徑、不需光電轉換的全光學網路交換設備。
InP 磷化銦,一種 III-V 族化合物半導體材料,可應用於高速光通訊雷射晶片製造;Lumentum 的 EML、CW 及 UHP 等產品均涉及 InP 技術與產能布局。
資料來源:玉山投顧整理(2026/10/7)

二、最新財報怎麼看?營收與毛利率同步改善

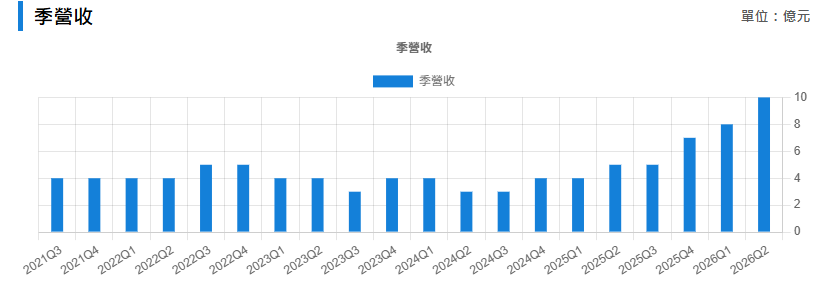
從已公布數據來看,Lumentum 第四財季(4Q26,對應自然季 2026Q2)營收達10.1億美元、季增25%,EPS為3.23美元。雲端及AI光學需求增加,帶動雲端光收發器出貨創高,1.6T光收發器也已開始出貨,顯示高速光通訊需求已逐步反映在公司近期營運。
Lumentum近年季營收
767-3
資料來源:Cmoney
年季 營收季變動率(%) 營收成長率(%) 營業收入淨額(億)
2026Q2 24.48 109.34 10
2026Q1 21.47 90.12 8
2025Q4 24.67 65.46 7
2025Q3 11.05 58.44 5
2025Q2 13.05 55.92 5
2025Q1 5.72 16.02 4
資料來源:Cmoney、玉山證券投顧整理(2026/10/7),單位億美元。

進一步拆解,零組件業務營收約6.5億美元、季增21%,EML出貨量創高,200G CW雷射及UHP出貨亦有所增加;系統業務營收則達3.6億美元、季增30%,主要受到800G光收發器出貨創高、1.6T初期產能開出,以及OCS產能提升帶動。

除了營收增加,4Q26調整後毛利率亦提高3個百分點至50.4%,研究報告指出主要與產品組合改善有關。因此,除了高速產品出貨,後續亦可同步觀察高階產品占比與毛利率變化,了解產品升級如何反映在實際營運。

三、800G之外,1.6T、OCS與CPO成為三大觀察焦點

首先是1.6T高速光收發模組。Lumentum收購Cloud Light後,進一步強化800G與1.6T高速光模組製造能力。公司高速AI光模組市占率約10%,近期800G出貨已創新高,並已成功打入微軟、Google、Meta等超大規模資料中心供應鏈,1.6T亦開始出貨。後續可從實際出貨與客戶需求變化,持續觀察高速傳輸規格升級的進度。

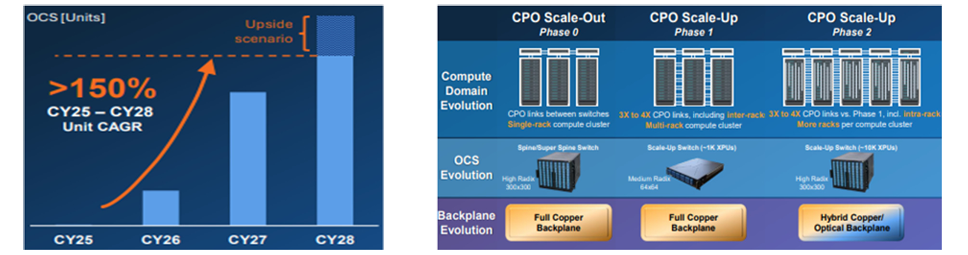
第二是OCS。隨AI運算規模擴大,資料傳輸逐漸延伸至不同機櫃及資料中心。Lumentum高階OCS市占率估計達30%以上,300×300 OCS在手訂單受惠Google Apollo與NVIDIA 新一代 Blackwell / NVLink Switch 架構網路已突破4億美元,2Q26出貨量季增100%。此外,NVIDIA等新一代AI/HPC方案開始導入OCS技術;隨CPO交換器進入量產,相關應用有望在2027至2028年成為主力營收動能。因此,後續OCS訂單、實際出貨與CPO導入進度值得持續觀察。


767-5
資料來源:Lumentum(2026/10/7)。左圖為OCS產能規劃;右圖為CPO發展階段設備需求

第三是CPO與UHP。CPO主要因應更高速、更高密度的資料傳輸需求,而外部光源也是相關架構的重要環節。Lumentum目前布局UHP、CW雷射及外部光源模組等產品,NPO/CPO已有多個合作案。相較800G、1.6T等已開始貢獻營運的產品,CPO現階段可著重觀察技術導入、外部光源需求與實際出貨進展。

四、投資人後續怎麼追蹤?AI算力提升後,下一步看資料如何「傳得更快」

首先可觀察高速產品能否持續轉化為實際出貨。目前Lumentum 800G光收發器出貨已創高、1.6T開始出貨,200G產品占EML營收亦已超過25%。後續可從1.6T、EML及UHP等產品的出貨與營收變化,觀察AI資料中心高速傳輸需求。

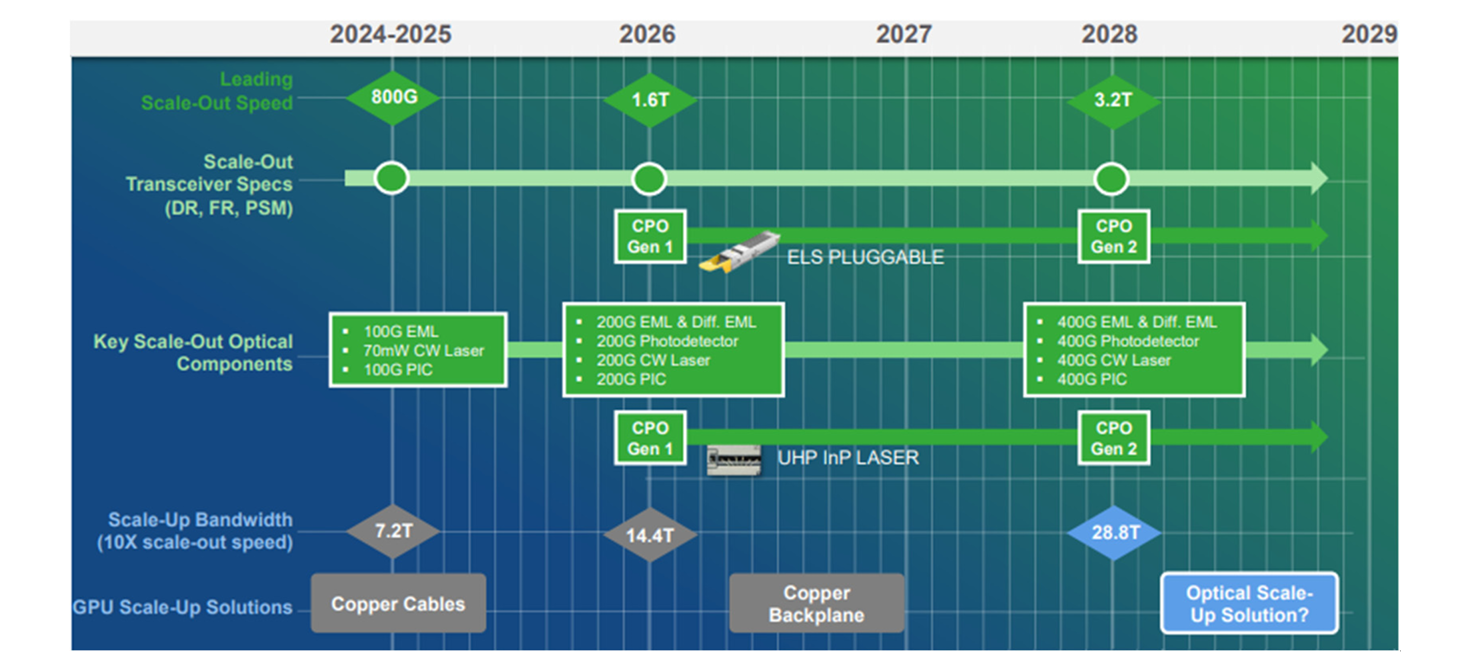
光通訊核心產品發展時程

767-6
資料來源:Lumentum(2026/10/7)。

供給端則可聚焦InP產能。目前EML與泵浦雷射均存在30%以上供需缺口,Lumentum也持續擴充InP相關產能。目前產業需求殷切,隨公司新磷化銦晶圓廠產能逐漸開出產能,營運有望持續高速成長,毛利率上升趨勢顯著。由於InP涵蓋EML、CW及UHP等高階雷射應用,因此產能開出與供需變化值得持續追蹤。

整體而言,AI基礎建設除了追求「算得快」,資料能否「傳得快」也愈來愈重要。Lumentum從InP與雷射元件延伸至1.6T、OCS及CPO等產品,提供觀察AI光通訊產業的一個切入點。不過,公司客戶集中度較高,因此後續仍應搭配大型雲端客戶需求、產品出貨及毛利率等實際數據,持續檢視產業與營運變化。

#光通訊 #CPO #Lumentum
已複製連結

免責聲明

本報告提及之內容資訊係根據玉山證券投顧認可之資料來源,雖已力求正確,並為研究人員就專業能力提供之善意分析,但不保證真實性及完整性,內容亦有其時效性限制。本報告所載之資訊,僅提供客戶做為一般投資參考,並非針對特定對象提供專屬之投資建議。文中所載資訊或任何意見,不構成任何買賣有價證券或其他投資標的之要約、宣傳或勸誘等事項。若本報告中所有的意見及預估有任何變更異動(如時間及市場客觀因素改變,造成產業、市場、個股之相關條件改變等等),本公司將不另行公告及更正。如資料有錯漏、更新延誤、疏忽或傳輸中斷,本公司或關係企業與其任何董事或受僱人,亦不負任何法律責任。投資交易具有一定風險,各項投資理財產品、交易回測數據僅供參考,非未來獲利之保證,交易人應先評估本身資金及負擔風險之能力,玉山證券投顧不負任何投資盈虧之法律責任。本報告內容之全部或部分,非經本公司同意,不得以任何形式或方式將本報告加以複製、引用、轉載或轉寄。