一、美國10月PMI表現亮眼,製造業創逾4年新高
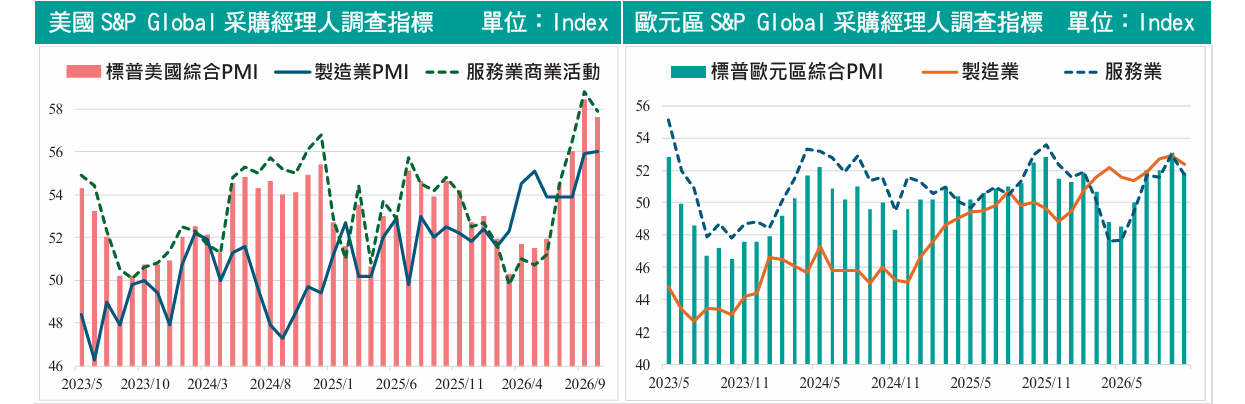
根據S&P Global調查,美國10月綜合PMI產出指數為57.6,雖較9月的58.4略微回落,但仍處於強勁擴張區間。服務業PMI商業活動指數為57.9,製造業產出指數為55.8,而製造業PMI則來到56,創下53個月以來新高,顯示美國製造業景氣持續復甦。
PMI數值高於50代表景氣擴張,而此次製造業PMI創下超過4年新高,也意味著企業投資與生產活動正在加速回溫。
二、內需帶動成長,美國第四季GDP可望維持高檔
報告指出,目前美國商業活動正處於近11年來最強勁的持續擴張區間之一。依據經濟模型推估,美國2026年第四季GDP年化成長率可望達到5%,高於第三季調查所反映的4%增速。
這意味著消費支出、企業投資與就業市場依舊穩健,即使市場關注聯準會利率政策,美國經濟仍未出現明顯降溫跡象。
三、新訂單創高,企業提前備貨成重要推力
從需求面觀察,10月新訂單成長速度進一步加快,創下超過四年來最佳表現。尤其服務業新訂單增速攀升至2022年3月以來最高水準,顯示消費與企業活動持續熱絡。
製造業方面雖然訂單增速較9月略有放緩,但仍維持高檔,除受惠於美國內需市場強勁外,部分企業也開始提前建立庫存,以因應未來供應鏈及關稅相關不確定因素,進一步推升製造業需求。
四、就業與積壓訂單同步增加
值得注意的是,企業未完成訂單出現2022年5月以來最大增幅,反映需求成長速度已超過企業現階段生產能力。
為了消化累積訂單,美國企業持續擴大招募人力,10月就業成長速度升至2022年6月以來高點附近,代表企業對後續需求仍抱有信心。
這意味著消費支出、企業投資與就業市場依舊穩健,即使市場關注聯準會利率政策,美國經濟仍未出現明顯降溫跡象。
五、通膨壓力再度升溫值得留意
然而在景氣強勁擴張的同時,通膨壓力也開始浮現。報告顯示,商品與服務售價指數升至2022年8月以來高點,其中服務業價格創下2022年8月以來新高,製造業產品售價也來到2022年7月以來高位。
企業投入成本仍受到油價、運輸費用、金屬原物料價格及薪資成本上升影響,使得成本壓力難以明顯緩解。
六、結論:景氣強勁有利股市,但需留意通膨與利率風險
整體來看,美國10月PMI數據顯示經濟活動持續穩健擴張,尤其製造業創下逾4年新高、新訂單與就業同步增長,顯示企業與消費需求依舊旺盛。
對股市而言,經濟成長動能延續有助支撐企業獲利,特別是AI、半導體、工業製造及資本支出相關族群可望持續受惠。然而,PMI報告同時反映價格壓力再度升溫,若後續通膨降溫速度不如預期,也可能影響市場對聯準會降息路徑的樂觀預期。
短線而言,美國經濟仍處於「成長優先」階段,但市場接下來將更加關注通膨與利率動向,這也將成為影響美股第四季行情的關鍵變數。