一、央行利率不動,台灣GDP上修至11.48%
資料來源:台灣央行、台灣統計局、玉山投顧(2026/09/18)
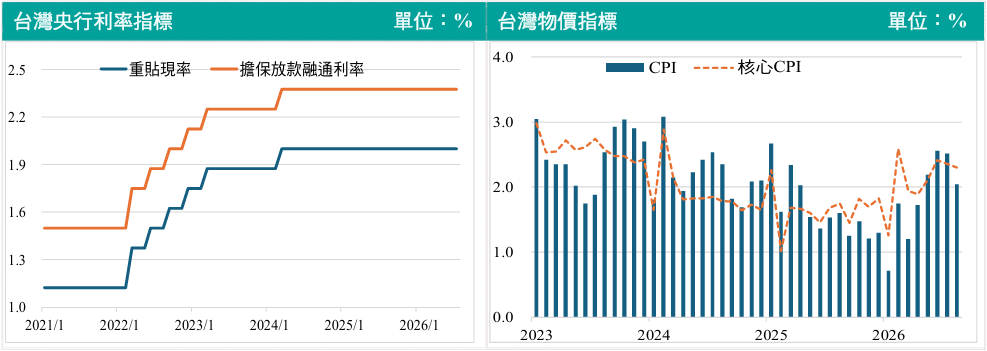
台灣央行9月維持政策利率不變,重貼現率續為2%。儘管利率按兵不動,但受到AI產業帶動出口與投資,加上上半年經濟成長率達14.15%,央行將2026年GDP成長預測由9.45%大幅上修至11.48%。通膨預估同步升溫,CPI由1.91%上修至2.03%,核心CPI則升至2.16%。不過央行認為目前通膨仍屬可控,加上國內景氣呈現「外熱內溫」及產業分化,因此現階段尚無迫切升息的必要。
二、利率按兵不動,不代表貨幣政策轉向寬鬆
央行雖然沒有升息,但整體資金環境仍維持偏緊。央行將M2年增率參考區間設定在2.5%至6.5%,今年1至7月平均年增率已達6.60%,略高於區間上緣;同時一年期NCD、公司債與公債次級市場利率也較去年底上升約20至55個基點。因此,未來若AI投資持續帶動企業融資與資金需求,央行對M2、銀行信用與市場利率的變化將更加敏感,並可能透過公開市場操作調節流動性。因此,「利率不升」不宜直接解讀為貨幣政策轉向寬鬆。
三、第2戶房貸6成升至7成,房市轉向精準調控
資料來源:台灣央行、玉山投顧(2026/09/18)
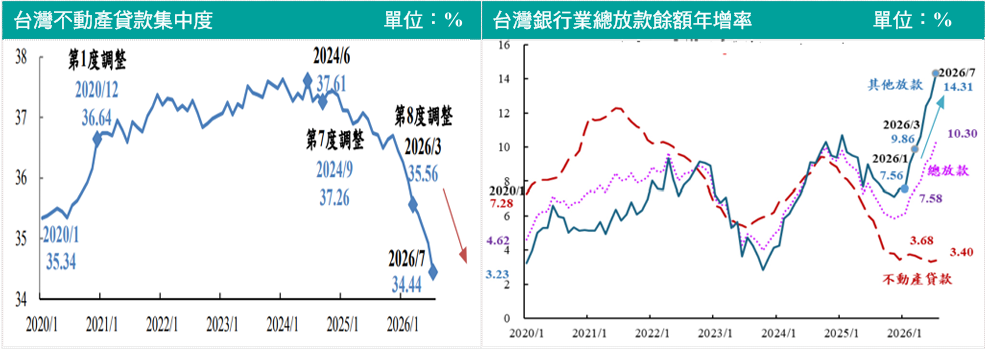
房市政策則出現局部鬆綁。央行自9月18日起將自然人第2戶購屋貸款最高成數由6成提高至7成,並簡化購地貸款規範,政策目的在增加自住與換屋族資金彈性,而非全面刺激房市。
截至7月底,銀行不動產貸款集中度已降至34.44%,較2024年6月高點下降3.17個百分點,顯示先前信用管制已有一定效果。 接下來應觀察貸款成數放寬後是否帶動交易回溫,若房價與信用擴張速度過快,央行仍可能再次調整管制。
四、央行下一步升不升息?關鍵看核心通膨
雖然央行目前選擇按兵不動,但升息選項並未退出政策選項。8月台灣CPI年增率為2.04%,核心CPI更達2.30%,加上PPI年增16.75%,顯示服務價格及上游成本仍存在壓力。
未來若核心CPI持續高於2%,同時出現薪資、電價與進口原物料成本上升,加上經濟維持高速成長,央行可能由目前「利率不動、數量偏緊」轉向更明確的緊縮政策。反之,若通膨順利降溫,利率維持不變的時間則可能進一步延長。
五、美國升息、台灣利率不動,台股逆勢走高,AI基本面成關鍵
美國聯準會9月升息1碼,台灣央行則維持重貼現率2%不變,形成美台貨幣政策分歧。
美國升息理論上可能推升資金成本、壓抑成長股估值,但近期台股卻逆勢走強,反映市場對升息已有一定程度預期,短線資金焦點仍偏向AI與企業獲利表現。加上台灣央行利率按兵不動、GDP成長預測上修至11.48%,國內資金環境及基本面仍具支撐。
因此,美國升息並非台股立即轉空訊號,短線更可能呈現全球利率上升壓力與AI成長動能的拉鋸。後續仍須觀察大盤量能是否持續轉強、外資動向、新台幣匯率、美債殖利率,以及科技股獲利能否延續成長。