一、9月非農就業:招聘降溫,就業市場穩定韌性
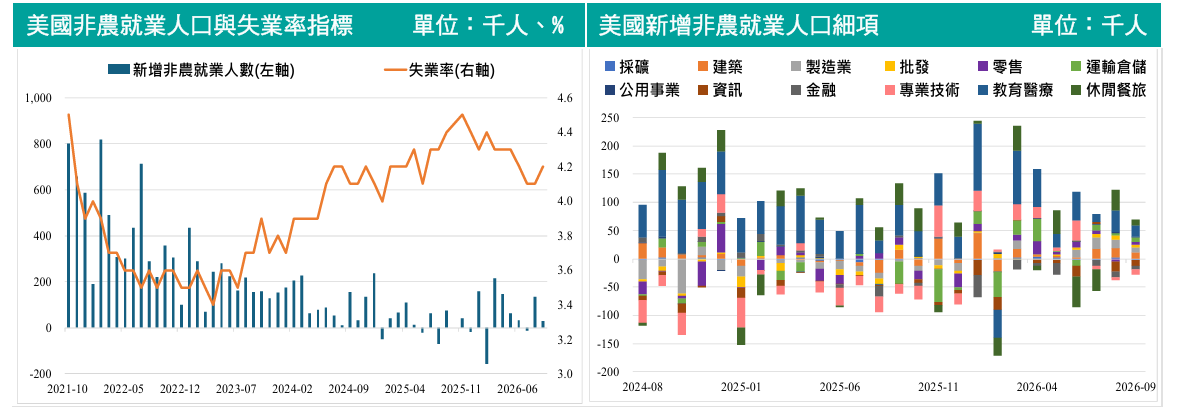
美國9月非農就業僅增加2.9萬人,低於市場預期的9萬人及過去12個月平均4.5萬人的增幅;失業率則升至4.2%,略高於預期的4.1%。此外,7月非農由增加2.1萬人下修至減少1萬人,8月由增加16.2萬人下修至13.3萬人,兩個月合計較原公布值下修6萬人,顯示先前就業成長力道較初估值更弱。
需要注意的是,非農數據的修正屬於正常統計流程。美國勞工統計局(BLS)說明,由於首次公布時部分企業尚未完成資料回報,因此初值是根據當時已取得資訊進行估計;之後隨更多企業資料回收,會再發布第二次及第三次估計,後續數字可能上修或下修。
從整體就業結構觀察,資訊傳播與金融業受AI應用導入衝擊合計減少1.7萬人,教育醫療、營建及製造業則維持就業淨成長,分別成長2萬人、1.1萬及9千人,較8月份小幅放緩;同時9月美國就業市場勞動參與率上升0.2%來到61.8%,創下5個月新高。薪資壓力亦有所放緩,9月平均時薪月增0.1%、年增率降至3.0%,創2021年5月以來最低。整體而言,就業市場呈現招聘降溫,但尚未出現裁員惡化情況,總體呈現低招聘、低裁員的穩健韌性。
二、核心結論與看法:10月升息壓力降低,焦點重回通膨
9月就業降溫降低聯準會10月進一步升息的急迫性。非農公布後,市場對10月升息的定價機率一度由約24%降至18%,反映市場對就業過熱及聯準會持續緊縮的擔憂有所下降。
不過,就業降溫並不代表升息循環已經結束。目前就業市場較偏向降溫而非衰退,美國整體經濟仍保有一定韌性,因此聯準會仍有觀察後續數據的空間。目前市場仍定價2026全年合計升息2碼,意味年底政策方向仍存在調整可能。
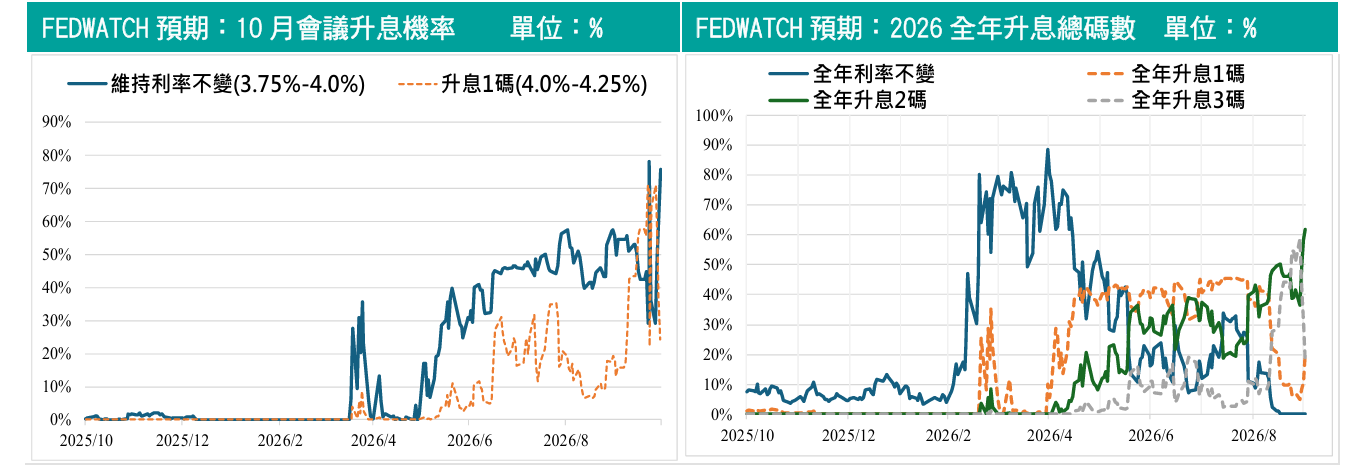
資料來源:FEDWATCH、玉山投顧(2026/10/5)
因此,後續政策觀察重點可望由「就業是否過熱」轉向「通膨能否持續降溫」。本次薪資增速放緩已降低部分薪資通膨壓力,而下一個重要觀察點將是9月CPI。美國勞工統計局官方排程顯示,將於美國時間10月14日上午8時30分(即台灣時間 10 月 14 日晚間 8 時 30 分)公布,值得投資人持續關注。
三、本週重要經濟數據:聚焦景氣、就業與消費信心
9月非農公布後,本週市場將從景氣、就業及消費三個面向,進一步確認美國經濟屬於溫和降溫,或疲弱程度是否開始擴大。以下美國公布時間均為美國東部時間(ET),並同步換算為台灣時間。
| 美國公布日期 |
重要數據 / 事件 |
美國時間 |
台灣時間 |
市場觀察重點 |
| 10/5(一) |
ISM 服務業 PMI |
10:00 ET |
10/5(一)22:00 |
觀察服務業景氣與需求動能 |
| S&P Global PMI |
09:45 ET |
10/5(一)21:45 |
| 10/7(三) |
FOMC 9 月會議紀要 |
14:00 ET |
10/8(四)02:00 |
聯準會對通膨、就業及政策看法 |
| 10/8(四) |
美國初領失業救濟金人數 |
08:30 ET |
10/8(四)20:30 |
觀察企業裁員及勞動市場降溫程度 |
| 10/9(五) |
密西根大學 10 月消費者信心指數初值 |
10:00 ET |
10/9(五)22:00 |
觀察消費信心與通膨預期變化 |
其中,初領失業救濟金是確認非農降溫訊號的重要高頻指標。9月非農已反映企業招聘速度下降,若初領失業救濟金仍保持穩定,較符合目前招聘放緩但裁員未明顯增加的情況;若申請人數明顯上升,則需留意勞動市場是否進一步轉弱。10月8日公布的是截至10月3日當週數據。
另一方面,密西根大學消費者信心指數可用來觀察家庭對自身財務及整體經濟的看法。9月消費者信心指數終值為48.1,10月初值將於美國時間10月9日上午10時公布,市場亦可同步關注消費者通膨預期變化。
整體而言,若服務業景氣維持韌性、初領失業救濟金未顯著攀升,且消費者信心保持穩定,將較支持美國經濟呈現「溫和降溫」的判斷。本週數據之後,市場下一個重要觀察點為9月CPI,預定於台灣時間10月14日晚間8時30分公布,其結果將進一步影響市場對聯準會後續政策的預期。