facebook noscript

為了給您更好的服務,本網站使用 Cookies 紀錄您的瀏覽偏好。當您繼續使用本網站,即表示您同意 Cookies 政策與隱私權政策。更多資訊請參考隱私權保護措施。

專題
AI產業鏈情報

日本AI材料股崛起!日東紡、Resonac、松下受惠AI伺服器、HBM與先進封裝商機

重點摘要
受惠AI伺服器、HBM與先進封裝需求升溫,日本材料廠獲利表現顯著改善。日東紡高階玻纖布需求強勁,FY26獲利大幅躍升;Resonac受惠HBM與CoWoS帶動,最新單季營業利益年增174.7%;松下則受資料中心與高速通訊產品需求推升,首季營業利益年增110%。三家公司皆反映AI需求正持續向上游材料供應鏈擴散。

一、日本企業為何能掌握關鍵上游材料?

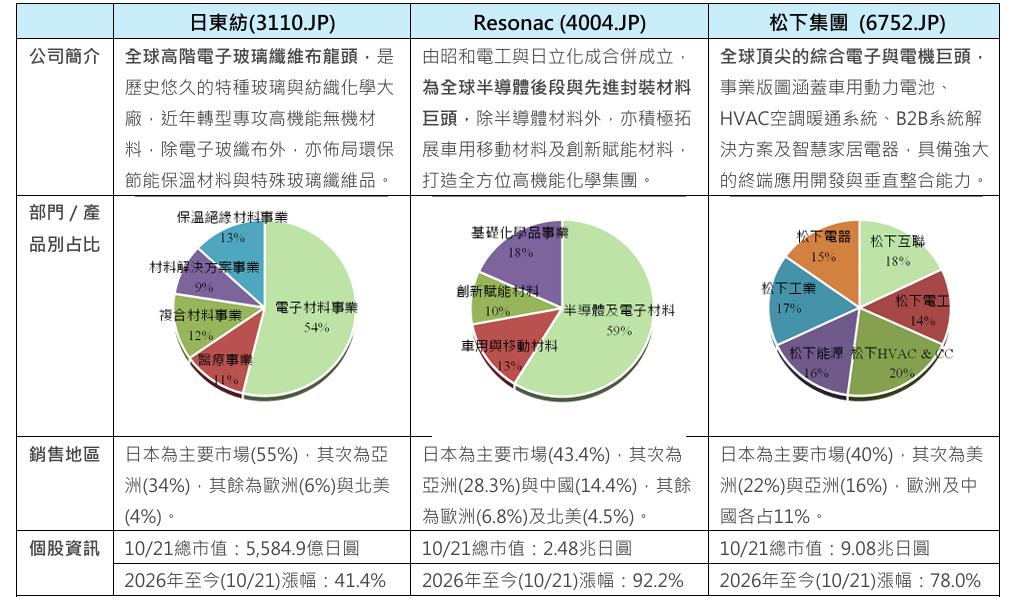
隨著生成式AI、高效能運算(HPC)、高速交換器及先進封裝技術快速發展,全球半導體產業正進入新一輪升級週期。在AI伺服器、ABF載板及高速PCB等應用需求帶動下,玻璃纖維布(Glass Fiber Cloth)與銅箔基板(CCL)等關鍵材料的重要性持續提升,成為決定訊號傳輸速度、散熱能力與產品可靠度的核心要素。
798-1
資料來源:玉山投顧(2026/10/21)
相較於終端電子產品市場,上游電子材料產業往往擁有更高的技術門檻與客戶黏著度。從玻璃配方、樹脂材料到量產良率控制,皆需長時間研發投入與客戶驗證,因此形成極高的進入門檻。日本企業憑藉數十年累積的材料技術優勢,在高階電子材料領域建立深厚護城河。從全球高階玻纖布龍頭日東紡,到先進封裝材料大廠Resonac,以及高速銅箔基板領導品牌松下,皆已成為AI供應鏈中不可或缺的重要角色。

二、全球高階玻纖布龍頭-日東紡

在玻纖布領域,日東紡(3110.JP)堪稱全球高階市場的絕對領導者。公司旗下NE Glass、NER Glass及T-Glass等產品具備低介電常數(Low-Dk)、低訊號損耗與高機械強度等特性,廣泛應用於AI伺服器、高速交換器、ABF載板以及先進封裝領域。其中,高階Low-Dk玻纖布全球市占率超過九成,在高速運算與高頻傳輸材料市場具有領先優勢。

日東紡主要財務數據

(單位:十億日圓) FY22 FY23 FY24 FY25 FY26
營業收入 84.1 87.5 93.3 109.0 118.2
稅前淨利 8.7 4.7 9.1 17.5 58.6
稅後EPS(日圓) 33.6 14.8 40.1 70.5 229.5
營收成長率(%) 6.8 4.1 6.5 16.9 8.4
每股盈餘成長率(%) -19.5 -56.0 171.0 76.0 225.4
資料來源:玉山投顧(2026/10/21),表中FY為會計年度之意。

從報告所列財務數據來看,日東紡FY25營收為109.0十億日圓,稅前淨利17.5十億日圓,EPS為70.5日圓;FY26則分別提升至118.2十億日圓、58.6十億日圓及229.5日圓,反映AI伺服器、高速交換器與ABF載板需求增長,帶動高階玻纖布市場持續擴大。

此外,公司2026年4月至6月單季營收達34.0十億日圓,營業利益7.9十億日圓,年增84.8%;淨利5.8十億日圓,EPS達31.85日圓,顯示高附加價值產品比重持續提升。展望未來,公司規劃投入約450億日圓資本支出,擴充T-Glass與低介電玻纖材料產能,以掌握AI伺服器、800G/1.6T交換器及先進封裝市場持續成長的需求。

三、銅箔基板材料雙雄-Resonac與松下

除了玻纖布之外,銅箔基板(CCL)同樣是AI伺服器、高速交換器及高階PCB的關鍵材料。在此領域,日本以Resonac(4004.JP)與松下集團(6752.JP)最具代表性。

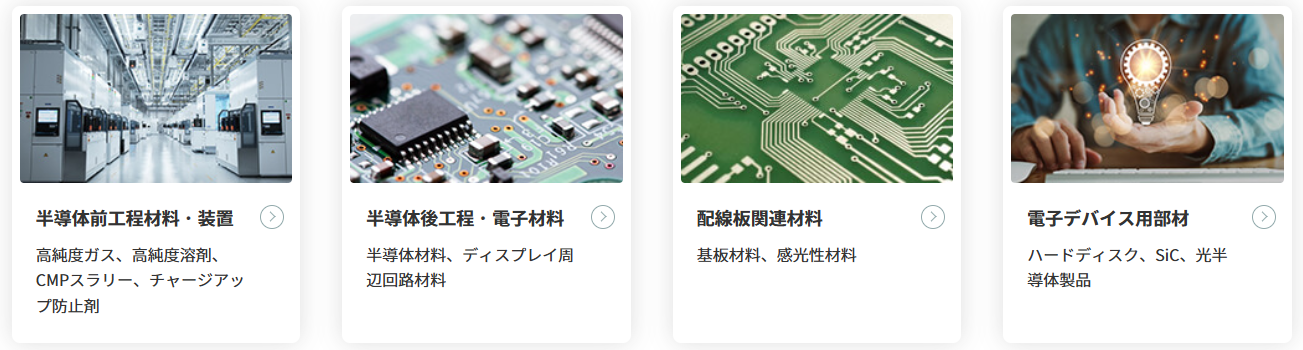
由昭和電工與日立化成整合而成的Resonac,是全球領先的半導體材料供應商之一。除了封裝用銅箔基板之外,公司產品還涵蓋晶片貼合膠膜、感光性絕緣材料、感光性乾膜光阻以及CMP研磨液等先進封裝材料,多項產品位居全球領導地位。
798-3 資料來源: Resonac

值得注意的是,Resonac採用曆年制(1月至12月)會計年度,與日東紡及松下採用的3月結算年度不同。因此,報告中以FY24及FY25數據進行比較,以對應其他公司FY25及FY26的大致時間區間。

從財務表現來看,Resonac FY24營收達1,689.4十億日圓,EPS達406.6日圓;FY25營收為1,347.1十億日圓,EPS為160.5日圓。雖然年度財務數據有所回落,但隨著AI GPU、HBM與CoWoS先進封裝需求快速增溫,公司2026年第二季營收達369.0十億日圓,年增15%;營業利益達51.2十億日圓,年增174.7%;淨利達33.2十億日圓,年增204.3%;EPS達182.5日圓,顯示AI相關材料需求正帶動獲利重返成長軌道。

Resonac主要財務數據

(單位:十億日圓) FY21 FY22 FY23 FY24 FY25
營業收入 1419.6 1392.6 1288.9 1396.5 1347.1
稅前淨利 22.9 48.6 -26.2 84.6 45.0
稅後EPS(日圓) -77.4 170.0 -104.7 406.6 160.5
營收成長率(%) 45.8 -1.9 -7.5 8.0 -3.2
每股盈餘成長率(%) 85.2 319.7 -161.5 488.5 -60.5
資料來源:玉山投顧(2026/10/21),表中FY為會計年度之意。

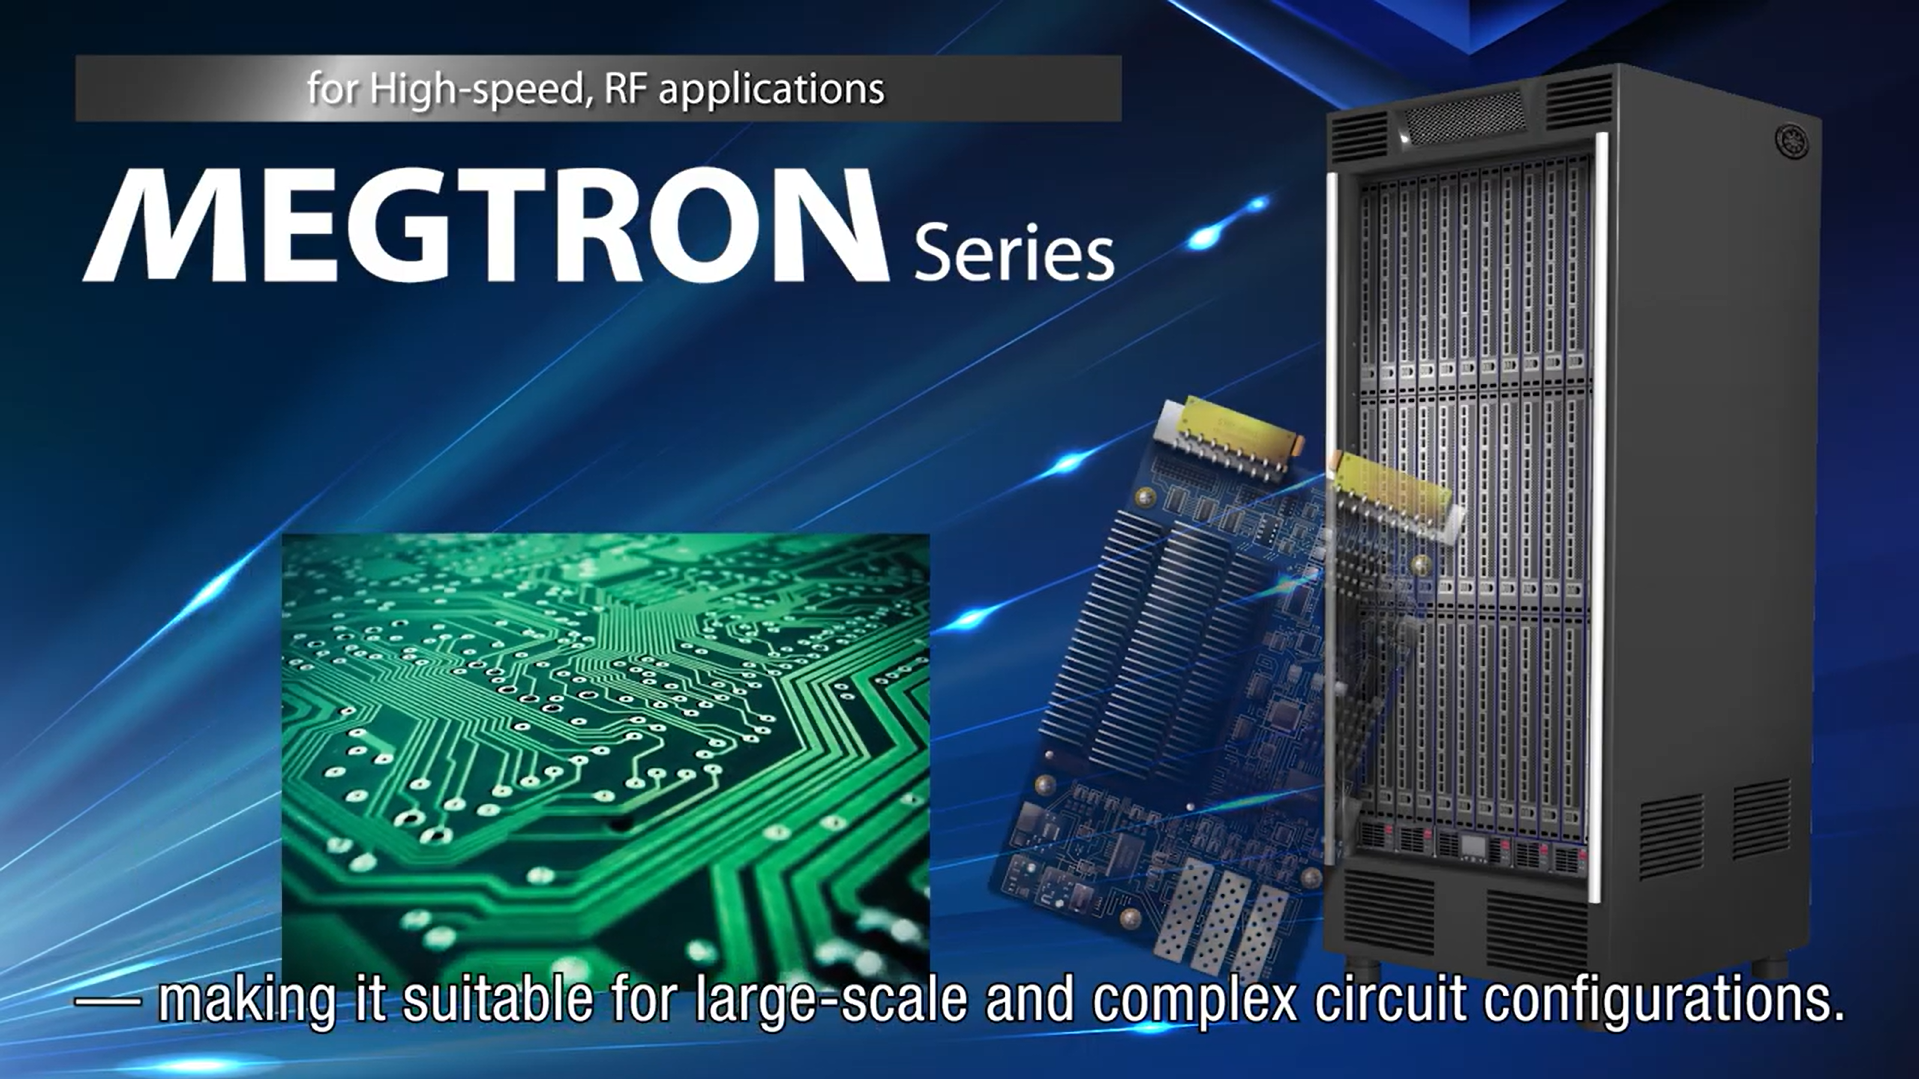
另一方面,松下集團旗下Panasonic Industry則以MEGTRON系列高頻高速銅箔基板聞名全球,產品廣泛應用於AI伺服器、800G交換器、1.6T交換器、資料中心與雲端運算設備,在高階網通材料市場占有重要地位。

798-4 資料來源: Panasonic Industry

松下FY25營收達8,458.1十億日圓,稅前淨利486.3十億日圓,EPS為156.9日圓;FY26則提升至8,750.0十億日圓、560.0十億日圓及190.2日圓。2026年第一季營收達2.02兆日圓,年增6.4%;營業利益達182.5十億日圓,年增110%;淨利達135.2十億日圓,EPS達57.9日圓,創下逾40年來最佳首季獲利表現。

公司指出,目前AI相關業務涵蓋高速銅箔基板、高分子電容及多層板材料等產品。其中資料中心相關業務營收已達595億日圓、年增43.2%,並將AI相關業務營收目標上調至3,100億日圓,看好未來數年資料中心與AI基礎建設需求持續成長。

松下集團主要財務數據

(單位:十億日圓) FY22 FY23 FY24 FY25 FY26
營業收入 7,388.8 8,378.9 8,496.4 8,458.2 8,048.7
稅前淨利 360.4 316.4 425.2 486.3 263.1
稅後EPS(日圓) 109.4 113.8 190.2 156.9 81.2
營收成長率(%) 10.3 13.4 1.4 -0.5 -4.8
每股盈餘成長率(%) 54.6 4.0 67.2 -17.5 -48.2
資料來源:玉山投顧(2026/10/21),表中FY為會計年度之意。(2026/10/15)

日本AI關鍵材料三雄比較

公司 股票代號 核心產品 主要財務年度 營收(十億日圓) 每股盈餘(日圓) 主要AI成長動能
日東紡 3110.JP Low-Dk玻纖布、NE Glass、NER Glass、T-Glass FY25 → FY26 109.0 → 118.2 70.5 → 229.5 AI伺服器、ABF載板、高速交換器
Resonac 4004.JP 封裝用CCL、晶片貼合膠膜、感光絕緣材料、CMP研磨液 FY24 → FY25 1,689.4 → 1,347.1 406.6 → 160.5 HBM、CoWoS、AI GPU先進封裝
松下 6752.JP MEGTRON高速CCL、高分子電容、多層板材料 FY25 → FY26 8,458.1 → 8,750.0 156.9 → 190.2 AI伺服器、800G/1.6T交換器、資料中心
資料來源:玉山投顧整理(2026/10)備註:Resonac採曆年制(1月至12月)會計年度,因此表中採FY24與FY25數據比較;日東紡與松下則採3月結算年度,因此使用FY25與FY26數據,以利對照相近時間區間的營運表現。

四、結論

從供應鏈角度來看,日東紡掌握高階Low-Dk玻纖布,Resonac主導先進封裝材料與載板材料市場,而松下則是高速通訊用銅箔基板的重要供應商,三家公司分別占據AI伺服器與先進封裝供應鏈中的關鍵位置。

值得注意的是,三家公司近期財報皆反映AI需求持續向材料端擴散的趨勢。日東紡受惠於高階玻纖布需求強勁,FY26獲利表現優於FY25;Resonac雖因會計年度差異與產業循環影響,使FY25數據低於FY24,但最新季度獲利已明顯回升;松下則受惠於資料中心、高速通訊與儲能系統需求增長,持續繳出穩健的成長表現。

隨著全球科技巨頭持續擴建AI資料中心、提升GPU部署規模,並推動HBM與先進封裝技術升級,高階玻纖布、封裝材料及高速銅箔基板的重要性只會持續提升。對投資人而言,日東紡(3110.JP)、Resonac(4004.JP)及松下(6752.JP)不僅是日本電子材料產業的重要代表企業,更是觀察AI供應鏈上游景氣循環與資本支出趨勢的重要指標標的。

#玻纖布 #PCB
已複製連結

免責聲明

本報告提及之內容資訊係根據玉山證券投顧認可之資料來源,雖已力求正確,並為研究人員就專業能力提供之善意分析,但不保證真實性及完整性,內容亦有其時效性限制。本報告所載之資訊,僅提供客戶做為一般投資參考,並非針對特定對象提供專屬之投資建議。文中所載資訊或任何意見,不構成任何買賣有價證券或其他投資標的之要約、宣傳或勸誘等事項。若本報告中所有的意見及預估有任何變更異動(如時間及市場客觀因素改變,造成產業、市場、個股之相關條件改變等等),本公司將不另行公告及更正。如資料有錯漏、更新延誤、疏忽或傳輸中斷,本公司或關係企業與其任何董事或受僱人,亦不負任何法律責任。投資交易具有一定風險,各項投資理財產品、交易回測數據僅供參考,非未來獲利之保證,交易人應先評估本身資金及負擔風險之能力,玉山證券投顧不負任何投資盈虧之法律責任。本報告內容之全部或部分,非經本公司同意,不得以任何形式或方式將本報告加以複製、引用、轉載或轉寄。