博通財報超預期,ASIC概念股近況全分析
圖:國內ASIC趨勢相關概念股
|
產業/產品
|
公司(代號)
|
收盤價(元)
|
2024
EPS(F)
|
2025
EPS(F)
|
|
IC設計-
NRE、Turnkey
|
世芯-KY
(3661)
|
3020
|
78.01
|
88.09
|
|
IC設計-
NRE、Turnkey
|
創意
(3443)
|
1365
|
27.03
|
35.99
|
|
PCB中上游-
銅箔基板
|
台光電
(2383)
|
610
|
27.49
|
32.08
|
|
PCB下游-
硬板
|
金像電
(2368)
|
240.5
|
12.37
|
15.33
|
資料來源:Cmoney 整理:玉山證券數位投顧(2024/12/16)
備註:數據來源為Cmoney法人平均預估值,相關概念股及產品為市場資訊整理,因產業變動速度快,資料僅供參考,標的也非為推薦含意,投資人應留意熱門股波動較為劇烈
上一週博通(Broadcom)公布的季報表現超過華爾街預期,2024財年第4季財報營收來到140.54億美元(年增51%),且最值得留意的是,公司的AI營收來到37億美元(年增150%),主要受惠ASIC以及乙太網路交換器晶片需求。博通預期,每個CSP客戶到2027年將從10萬個XPU叢集擴大至100萬個,AI帶來的商機到2027會計年度,將有機會達到600億美元至900億美元。
在上述樂觀預期被發表後,市場多半樂觀看待ASIC產業的發展趨勢,也有分析師開始提到未來ASIC有機會搶奪目前GPU的市場份額。外資摩根士丹利則出具報告,認為台積電(2330)明年將備妥27%的CoWoS產能供ASIC專案,整體ASIC的潛在市場(TAM)將從今年120億美元提高到2027年300億美元。
目前,台灣的相關概念股主要有以下幾檔個股。台光電(2383)11月營收來到63.36億元(月增8.91%、年增50%),受惠於ASIC伺服器、GB200伺服器、800G交換器拉貨動能提高,再加上M8等級材料擴大採用,營運表現優於法人預期。市場題材除看好台光電明年輝達GB200系列供應鏈仍為主供地位,另外800G交換器滲透率也快速成長,且公司在4間雲端CSP大廠的ASIC供應鏈中也有高市佔率。
金像電(2368)為國內PCB硬板大廠,目前產品線可以分成AI伺服器、網通、PC產品線3大類,公司在AI伺服器、網路交換器使用的PCB板材料都為領導廠商,公司今年AI產品佔整體營收比重達25%以上。展望明年,在消費性電子回溫的情況下,3大產品線都正向看待,另今日有外資看好ASIC的硬板PCB訂單最終有高機率都流到金像電,使其股價表現較為強勁。
世芯-KY(3661)北美大客戶進入7奈米新舊製程轉換期,減少對世芯-KY的AI晶片事業貢獻,使得公司第4季營收受影響,明年財測也下修。不過好消息是,公司在2026年有機會拿到AWS的Trainium 3晶片訂單,預期在2025年中旬會Tape Out,並且在2025年第4季就會開始量產,雖然公司可能不會是獨供者,但2026年業績成長動能將值得期待。
創意(3443)則是台積電的子公司,且整體業務以ASIC的NRE、Turnkey為主,同樣有機會是ASIC趨勢下的受惠者,唯公司對財測較為保守,市場關注公司2026年能否打入HBM 4代晶片。
獨家指標解讀個股技術面強弱
相對強弱指標(RS)是運用個股與加權指數相對關係計算而成的指標,與平均值相比較後,可反映個股近期的技術面強弱。
今日技術指標強弱排名:世芯-KY(3661)>創意(3443)>台光電(2383)>金像電(2368)。
圖:世芯-KY(3661)
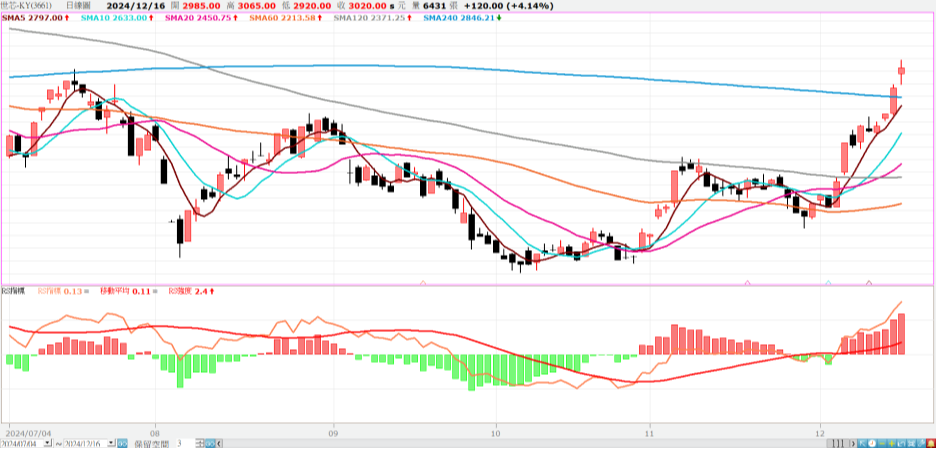
圖:創意(3443)
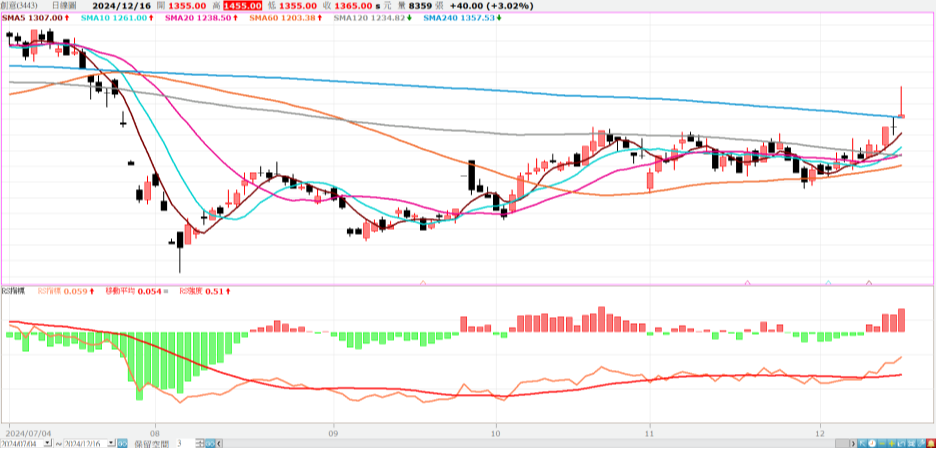
圖:台光電(2383)
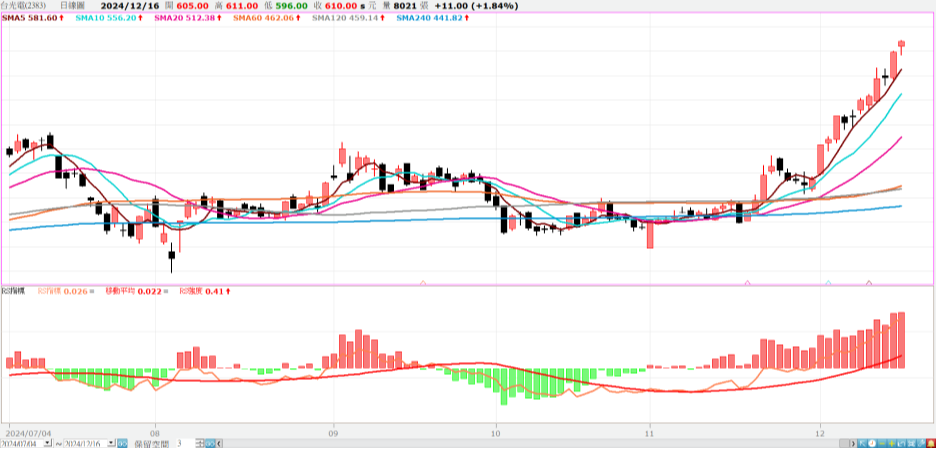
圖:金像電(2368)
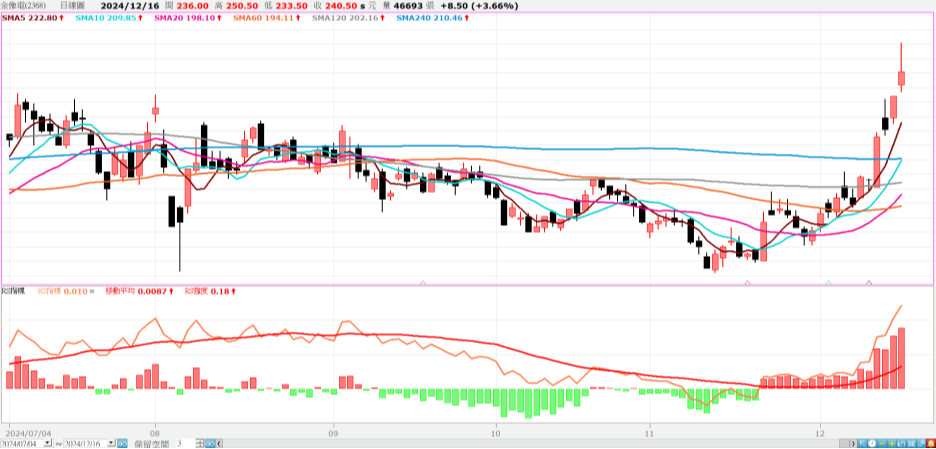
資料來源:XQ操盤高手 整理:玉山證券數位投顧(2024/12/16)
備註:技術指標只反映當下股價強弱,僅供投資人參考且非為未來走勢之保證