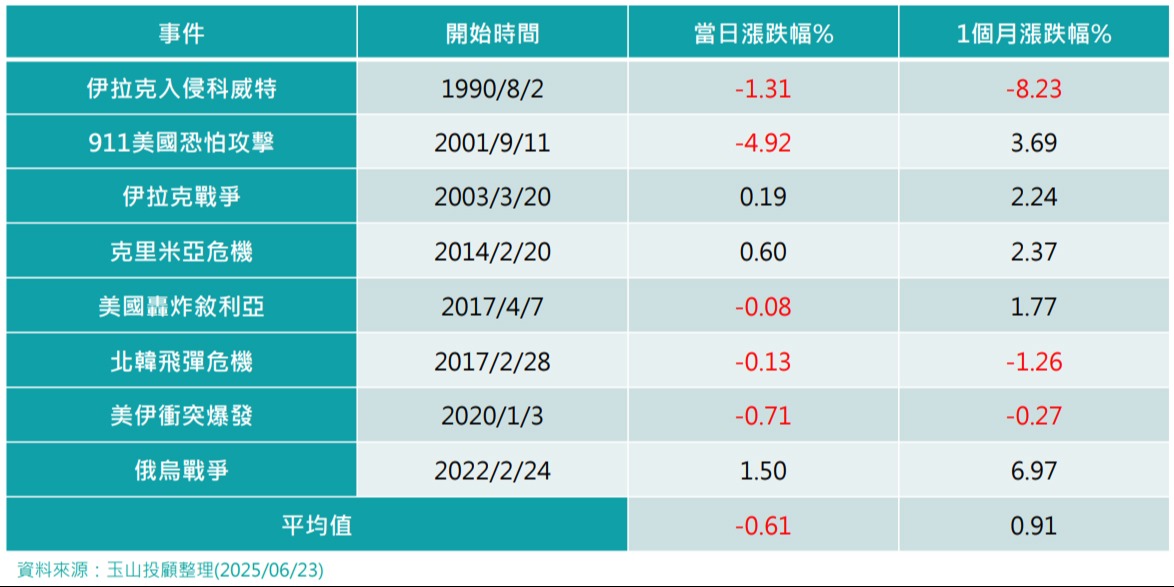
市場預期中東地區發生大規模衝突的機率不高
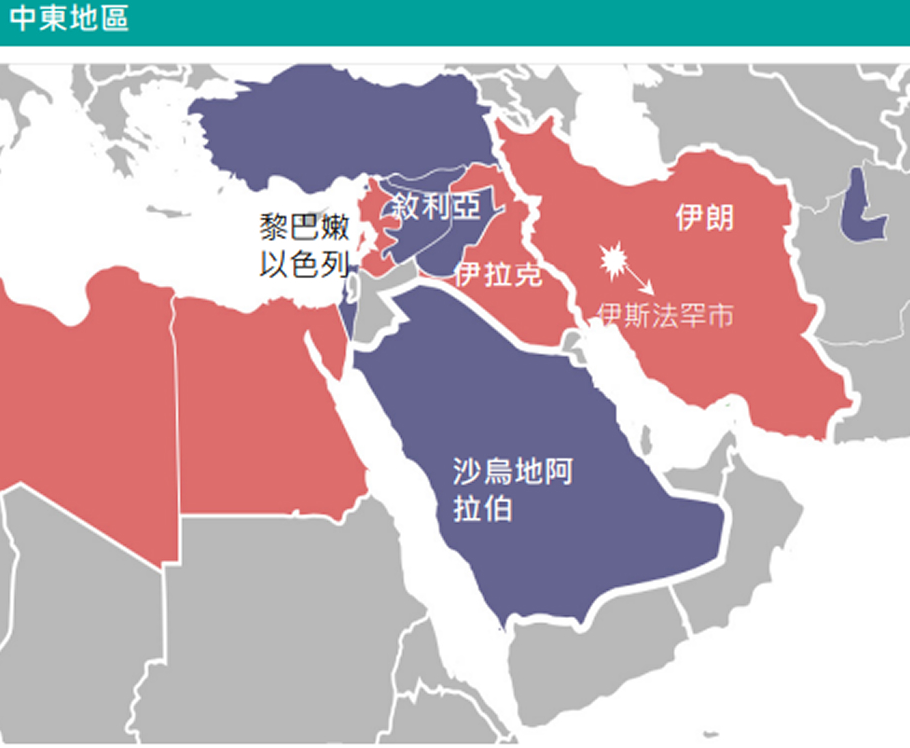
那麼,此次以伊衝突會如何演變?第一,多數中東周邊國家對哈瑪斯態度傾向負面,甚至樂見其被消滅。例如,巴勒斯坦自治政府、埃及及多個遜尼派國家不支持哈瑪斯,且希望藉由以色列的行動削弱伊朗的區域影響力。此外,黎巴嫩、敘利亞、約旦等國面臨自身內部問題或與以色列已有和平協議,無意介入衝突。沙烏地阿拉伯也正尋求與以色列和解,避免涉入戰事。
第二,美國與以色列的重心並非發動全面戰爭,而是希望透過精準打擊或政治手段促使伊朗政權轉變,削弱其宗教極端主導地位。同時,俄羅斯因俄烏戰事無力支援,僅能外交聲援;中國則僅能低調提供援助。所以就中東大環境分析,中東地區發生全面性戰爭的可能性不高。
從歷史石油危機看以伊衝突:是否再現油價飆升?
以名目GDP分析,2024年以色列是全球第29大經濟體(0.52兆美元),伊朗則是全球第41大經濟體(0.4兆美元)。這兩個經濟體在全球名目GDP總額(110.0兆美元)中的比例不高,因此單純的衝突對全球經濟的直接影響相對有限。
但是,兩國都位於中東地區,其中,伊朗為OPEC(石油輸出國組織)成員國,是OPEC第四大產油國,並且掌控著荷莫茲海峽這一重要的能源通道。荷莫茲海峽是全球最關鍵的能源運輸通道,全球約有20%~30%的石油貿易通過這裡。伊朗與阿曼共同控制這個僅寬約33公里的海峽,使其在全球能源供應鏈中擁有重要的戰略影響力。
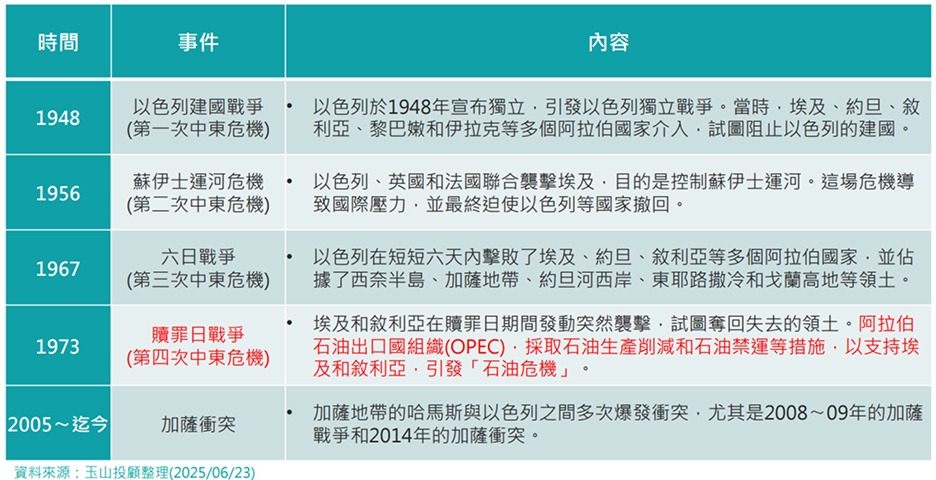
就過去中東危機事件來看:以色列與阿拉伯國家間衝突並非總是引發能源危機。例如1948年以色列宣布獨立和1956年蘇伊士運河危機等事件,儘管發生戰爭和緊張局勢,但這些衝突並未造成能源危機。
而第一次石油危機始於1973年,當時OPEC宣布對西方國家實行石油禁運,當時油價從每桶約3美元左右漲到了12美元左右,漲幅超過三倍。第二次石油危機發生於1979年,當時伊朗伊斯蘭革命導致石油生產和出口受到嚴重影響,油價從每桶約13美元左右,快速上升到34美元左右,漲幅接近三倍。
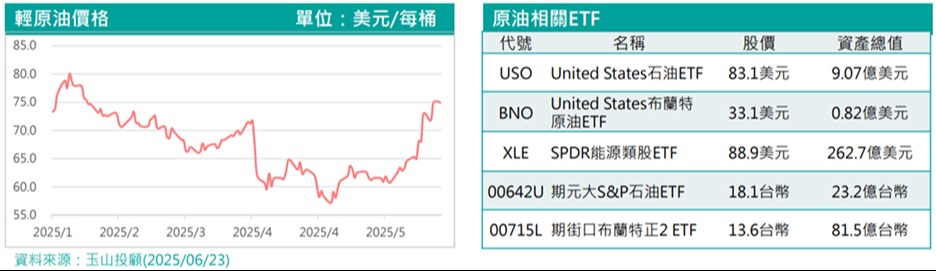
此刻,美國空襲伊朗導致中東情勢急遽升溫,對全球金融與能源市場帶來多項潛在影響。首先,在短期市場反應方面,美股道瓊周一電子盤一度下跌約140點,顯示地緣政治事件往往會引發金融市場的短期劇烈波動,而與目前事件相關的原油及能源相關的ETF表現也將受到關注。
就未來可能的情況評估,若伊朗境內的煉油設施遭到破壞,將使原油供應短期受限,預期油價將在每桶70至80美元之間震盪。若戰事進一步導致荷莫茲海峽遭封鎖,全球石油運輸將受阻,油價可能飆升至每桶100美元以上,對全球通膨與經濟復甦構成進一步壓力。綜觀而言,投資人需密切關注局勢演變,並評估其對能源市場與金融資產的連鎖反應。
<看更多原油走勢變化?點擊查看:油價飆升只是開始?中東衝突下的能源ETF投資該怎麼看?>
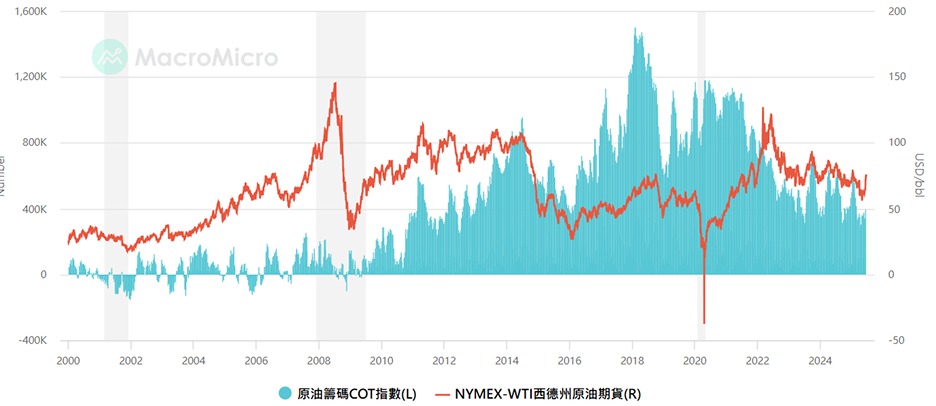
另一方面,從歷史走勢來看,COT指數與油價整體呈現同步變化,當投機性淨多單增加、指數上升時,通常代表市場看多原油,油價也隨之上漲;反之,指數下滑則反映市場偏空,油價易走弱。2023年以來,油價與COT指數皆呈現震盪走低,顯示市場情緒轉為中性或觀望。整體而言,COT指數可作為觀察原油市場多空力道的重要指標,當指數處於高檔或出現反轉跡象時,常伴隨價格波動擴大,對短中期油價趨勢具有一定參考價值。