台股連假前賣壓重,AI伺服器族群仍為盤面焦點
圖:本周市場強弱勢類股
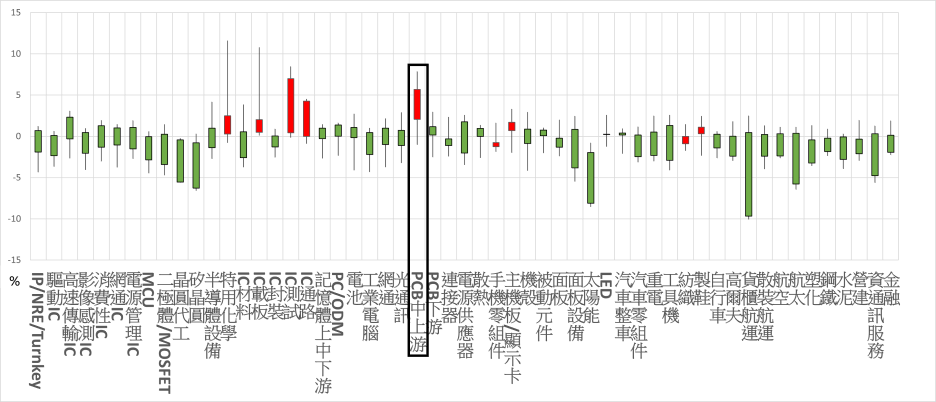
資料來源:玉山證券投顧(2025/05/29)
備註:圖表僅對市場資訊整合,非為推薦買進,熱門股波動大須留意操作風險
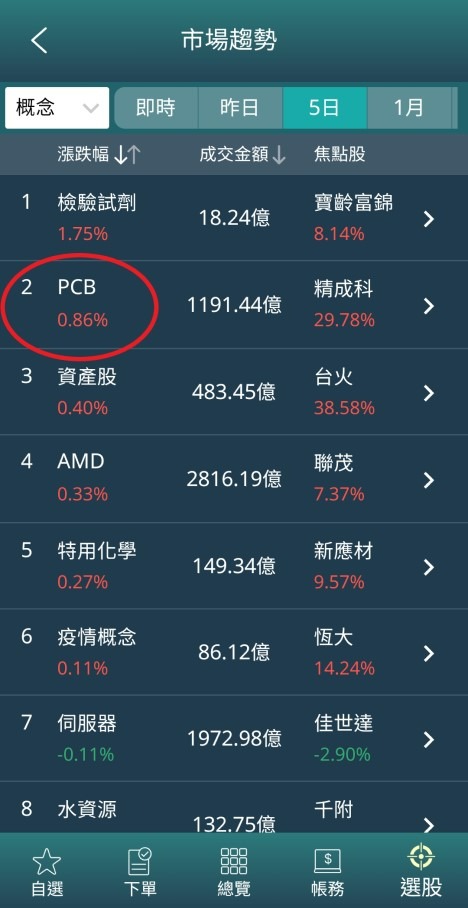
近一週以來,隨著川普暫緩歐洲關稅,再加上美國國際貿易法庭出面擋下總統川普根據「國際緊急經濟權力法」實施全面性關稅,使得全球股市出現更為強勁的反彈行情。而台股雖連假將至股價受壓抑,但隨著Computex展覽舉行、NVIDIA(NVDA.US)公布財報且釋出GB200伺服器出貨轉順消息,使得AI概念股仍成為近期盤面亮點,因此本週受惠趨勢的PCB中上游、IC測試類股表現也明顯較為強勢。
<延伸閱讀:玉山帶您走訪Computex展覽,GB300與AI伺服器有什麼新亮點?>
圖:本周市場強勢題材股
資料來源:玉山E-Trader策略選股(2025/05/29)
備註:圖表僅對市場資訊整合,非為推薦買進,熱門股波動大須留意操作風險
<延伸閱讀:策略選股工具實戰-族群股短線操作法>
GB200伺服器加速出貨,PCB中上游業者營收再加溫
圖:PCB類股一覽
|
產業/產品
|
公司(代號)
|
收盤價
(元)
|
25 EPS(F)
26 EPS(F)
|
|
PCB
玻纖布
|
富喬
(1815)
|
35.1
|
1.56
-
|
|
PCB
玻纖布
|
台玻
(1802)
|
15.4
|
-0.3
-
|
|
PCB
銅箔
|
金居
(8358)
|
54.6
|
3.8
-
|
|
PCB
銅箔基板
|
台光電
(2383)
|
749
|
40.5
47.22
|
|
PCB
銅箔基板
|
聯茂
(6213)
|
88
|
4.12
5.42
|
|
PCB
銅箔基板
|
台燿
(6274)
|
171.5
|
12.28
16.82
|
|
PCB
硬板
|
金像電
(2368)
|
260
|
15.84
19.37
|
資料來源:Cmoney 整理:玉山證券投顧(2025/5/29)
備註:數據來源為Cmoney法人平均預估值,相關概念股及產品為市場資訊整理,因產業變動速度快,資料僅供參考,標的也非為推薦含意,投資人應留意熱門股波動較為劇烈
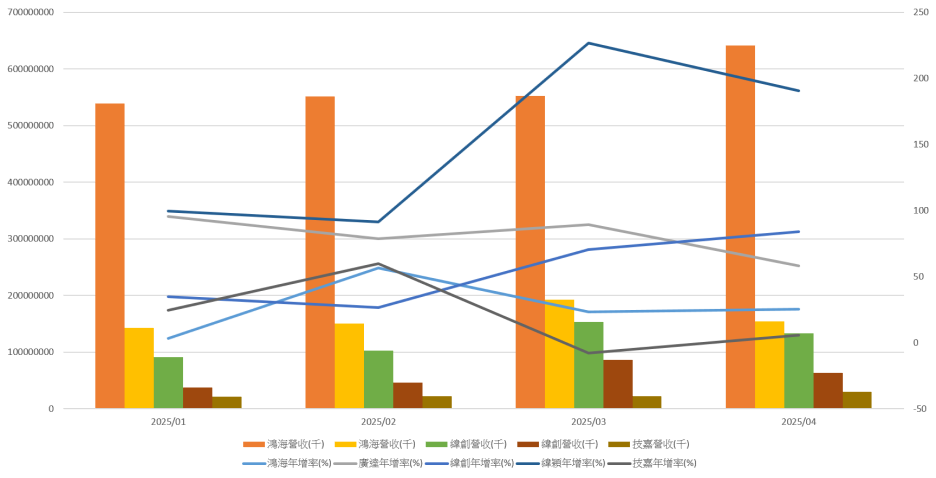
隨著NVIDIA GB200伺服器解決散熱問題順利出貨,今年台灣ODM廠營收開始漸漸轉強,並帶旺相關供應鏈表現。以GB200伺服器來看,有不少的零組件都已經開始採用M8等級的銅箔基板(CCL)材料,而下一代的GB300伺服器使用M8等級材料的比重也會增加,使得PCB中、上游業者的業績頗受期待。
圖:隨著GB200漸漸順利出貨,ODM廠營收轉強
資料來源:Cmoney(2025/05/29)
事實上,還不用等到NVIDIA的GB伺服器,去年底開始隨著雲端CSP大廠的ASIC伺服器開始加速出貨,有不少的PCB個股營收已經明顯加速。像是CCL大廠台光電(2383),今年前4月營收來到288.8億元(年增率60.8%),目前法人普遍看好,接下來更高等級的M9 CCL材料,台光電將會是首批合格的供應商,明年也還會繼續擴廠。
金像電(2368)去年下半年開始受惠於2大美系CSP大廠的訂單,在ASIC AI伺服器PCB市場份額提升,蘇州工廠產能持續擴充(2024年下半年擴充3-6%,2025年預計擴充約10%);此外,公司受惠400G交換器量產、800G交換器試產,營運表現也持續加溫,公司今年前4月營收更來到87.26億元(年增率39.5%),且目前多數法人對於中國同業搶單的雜音也不若先前悲觀。
而在這些主流的PCB類股之外,另外一家CCL大廠台燿(6274),過去一段時間在AI伺服器M8以上等級材料打入速度比較慢,但今年開始也陸續取得GB200伺服器的供貨份額,故從營收表現來看,公司前4月營收來到87.26億元(年增39.5%),表現同樣不俗。
除此之外,國內的玻纖布大廠富喬(1815),近年開始持續積極拓展高階產品線,主要以Low DK、Low CTE的高階玻纖布為主,目前L2產品已經通過客戶認證,法人估去年該類產品佔富喬電子級玻纖布營收比重達30~35%,今年下半年更將提升到50%以上,具備轉機題材。這些PCB類股也在近期持續成為盤面焦點。
如何看懂PCB產業上、中、下游?
PCB又稱為電子業之母,幾乎所有的電子產品都會使用到這項材料,以供應鏈來看,可以大致分為上游原材料與設備供應;中游PCB板製造與加工;下游終端應用(各類電子產品)為主。
上游:原材料與設備
定義:上游主要提供PCB製造所需的原材料與設備。
主要產品:
- 銅箔基板(CCL):PCB的核心基材,由銅箔與絕緣材料(如玻璃纖維、環氧樹脂)組成。代表廠商包括台光電(2383)、台燿(6274)、聯茂(6213)。
- 銅箔:用於導電層,關鍵供應商如日本三井金屬、金居(8358)。
- 樹脂與玻璃纖維:用於絕緣層,主要供應商包括杜邦(DuPont)、長春化工、台玻(1802)。
- 乾膜與化學藥劑:用於光刻製程,供應商如杜邦、羅門哈斯(Rohm and Haas)。
- 設備: 包括鑽孔機、曝光機、電鍍設備、壓合機等。
中游:PCB製造與加工
定義:中游為PCB的核心製造環節,涵蓋設計、生產與加工,基本上中游業者的分類方法以產出的板層類型區分。
主要產品:
- 單/雙層板:應用於簡單消費電子,如家電。
- 多層板:用於電腦、手機等,需要高精度。
- 高密度互連板(HDI):用於智能手機、5G設備,技術門檻高。
- 軟板(FPC):用於可穿戴設備、折疊屏手機
- IC載板:用於晶片封裝,技術含量最高
下游:應用與終端市場
定義:下游為PCB的應用端,涉及各類電子產品的組裝與銷售,受終端市場(如智能手機出貨量、汽車產量)影響。
主要產品:
- 消費電子:智能手機、平板、筆電。
- 汽車電子:隨著新能源車與自動駕駛興起,車用PCB需求激增,特別是高可靠性多層板與HDI板。
- 通訊設備:5G基站、伺服器,對高頻高速PCB需求大。
- 工業與醫療:如工業控制設備、醫療影像設備,對高精度PCB需求穩定。
<不知道如何選擇主流強勢股?玉山證券FB粉絲專業每日分享盤中解析,帶您快速找出專屬投資標的。>