台股持續大幅震盪,美國台積電製造題材受關注
圖:本週市場強弱勢類股
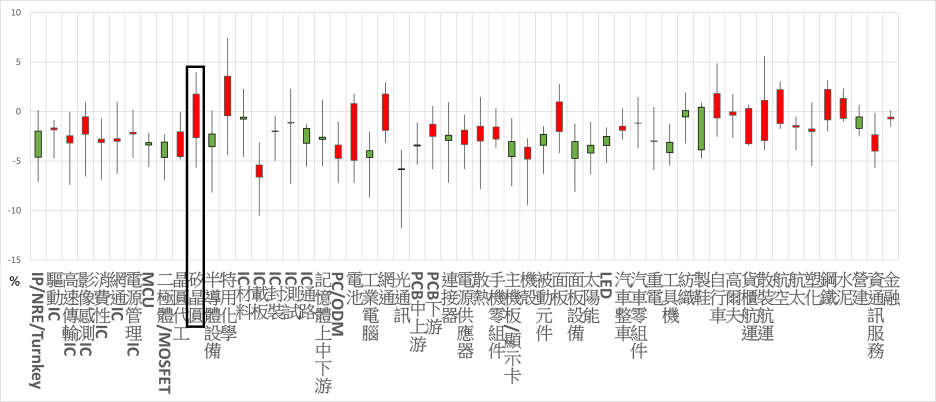
資料來源:玉山證券數位投顧(2025/02/27)
備註:圖表僅對市場資訊整合,非為推薦買進,熱門股波動大須留意操作風險
近期在川普關稅戰持續擴大的雜音下,股票市場震盪依舊頗為劇烈,雖台股短線出現反彈,但隨著美國經濟數據出現轉弱跡象,後續盤勢仍可能出現比較大的修正。而從盤面類股來看,台積電宣布要在美國擴大1000億元投資,市場也開始留意美國擴廠的相關概念股,包含:特用化學、矽晶圓,其中矽晶圓因產業基期低,也受到相當大的關注。
<延伸閱讀:(2月股債ETF投資組合)關稅影響美消費者信心,股市震盪加劇如何應對?>
產業估矽晶圓供需最壞情況已過,2025年有望逐季走強
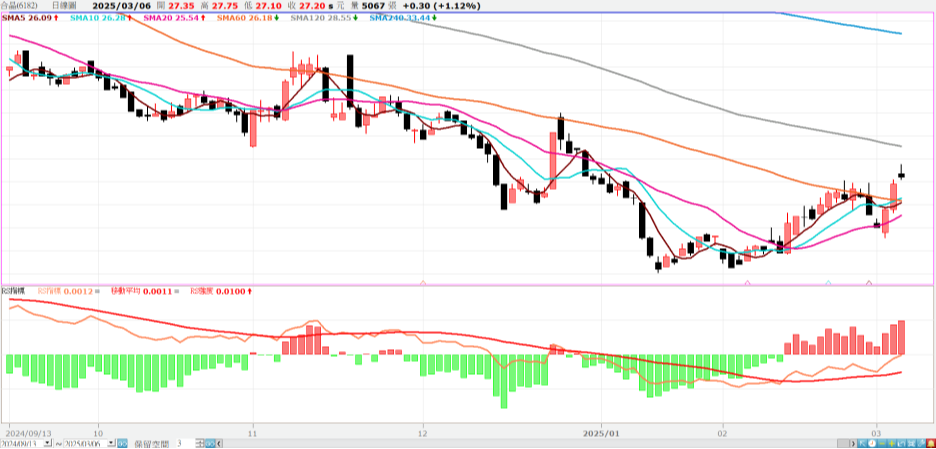
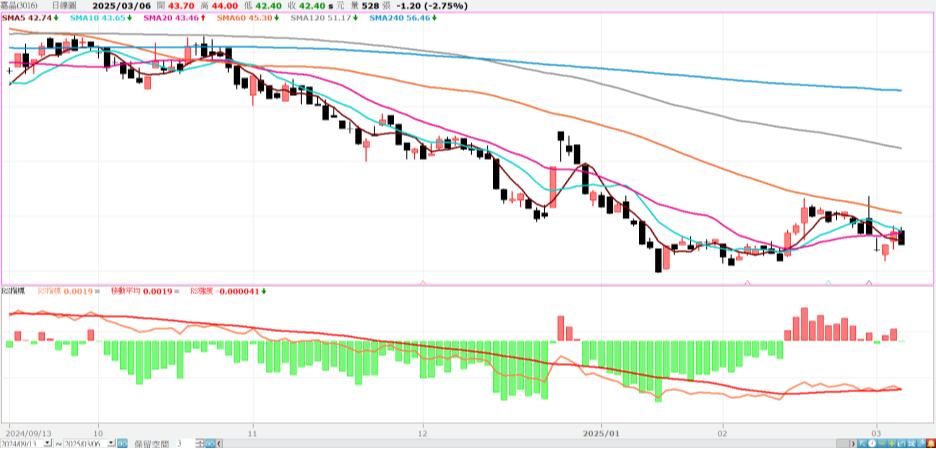
圖:矽晶圓概念股一覽
|
產業/產品
|
公司(代號)
|
收盤價
(元)
|
25 EPS(F)
26 EPS(F)
|
|
矽晶圓
|
環球晶
(6488)
|
48.85
|
28.03
33.29
|
|
矽晶圓
|
中美晶
(5483)
|
24.35
|
11
-
|
|
矽晶圓
|
合晶
(6182)
|
24.65
|
0.3
1.93
|
|
矽晶圓
|
台勝科
(3532)
|
52.4
|
4.3
8.08
|
|
矽晶圓
|
嘉晶
(3016)
|
74
|
0.88
-
|
資料來源:Cmoney 整理:玉山證券數位投顧(2025/3/6)
備註:數據來源為Cmoney法人平均預估值,相關概念股及產品為市場資訊整理,因產業變動速度快,資料僅供參考,標的也非為推薦含意,投資人應留意熱門股波動較為劇烈
台積電於3月4日宣布要在美國投入1,000億美元加大先進半導體製造,合計將新增3座晶圓廠、2座封裝廠、1座研發中心,市場也聯想擴廠將帶動半導體設備、特用化學、矽晶圓需求提高。
而以產業趨勢來講,特用化學、矽晶圓受惠趨勢相對較明確,台灣的合作夥伴都有機會一同赴美受惠商機,部分個股如:環球晶(6488)更是早在2022年就布局美國商機,今年第1季已可量產。日本矽晶圓龍頭大廠SUMCO會長暨CEO則表示:「美國工廠的8吋矽晶圓生產將意外有需求,今後若美國對中國產品課徵關稅的話、在美國國內的生產就變得有必要,可能反而會有川普效應」。
唯特用化學、矽晶圓業者迎接利多,半導體設備短線雜音卻明顯加大。因市場擔心,台積電在當地的封裝夥伴未來若轉為Amkor,先進封裝設備供應鏈受惠者將可能不是台灣業者,而台灣國內的先進封裝投資金額會否減少,也引起擔憂。
詳細看至矽晶圓產業。國際半導體產業協會(SEMI)旗下矽產品製造商組織(Silicon Manufacturers Group,SMG)於矽晶圓產業年終分析報告中指出,2024年全球矽晶圓出貨量落在12,266百萬平方英吋,下降2.7%;晶圓營收落在115億美元,同樣下降6.5%,雖然2024年仍舊是表現疲弱的一年,但是下半年已經擺脫下滑走勢,並重拾復甦動能。
另外,SEMI報告中也同時指出,2025年全球半導體產業將有18座新晶圓廠啟建,包括三座8吋和十五座12吋晶圓廠,其中大部分廠房可望於 2026 年至 2027 年間開始運營量產,有利於矽晶圓產業谷底轉強。而其中按國家別來看,美國有4座、日本有4座、歐洲與中東有3座、中國有3座、台灣有2座、韓國有1座、東南亞1座。
最值得留意的是,除了SEMI對產業前景較為正向,近期日本SUMCO也對12吋矽晶圓前景釋出正面看法,公司預估12吋產品在2024年第3季持續復甦,第4季持平,但隨著AI、資料中心用量提升,預估將緩和復甦,唯8吋以下矽晶圓受到中國競爭激烈,加上車用、工控需求低迷,預估出貨量將疲弱。整體看2024年將是矽晶圓供過於求最嚴重的一年,2025年後可望逐漸緩解,2027至2028年可望重新回歸供不應求。
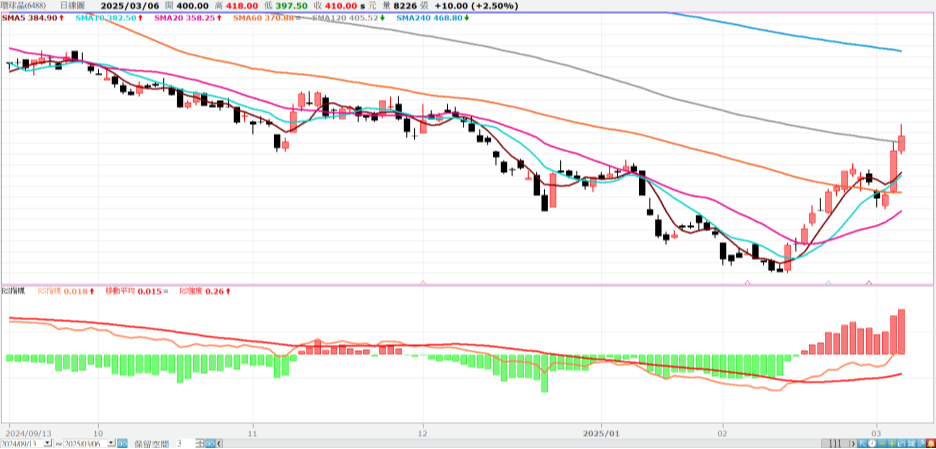
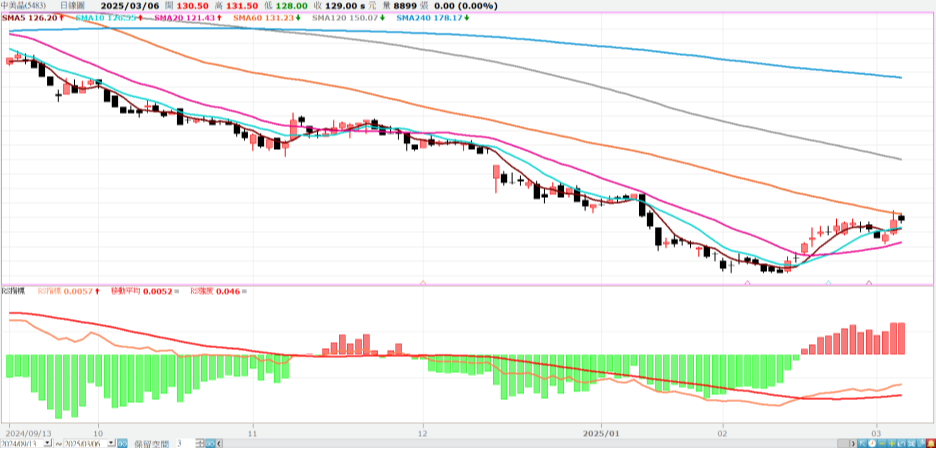
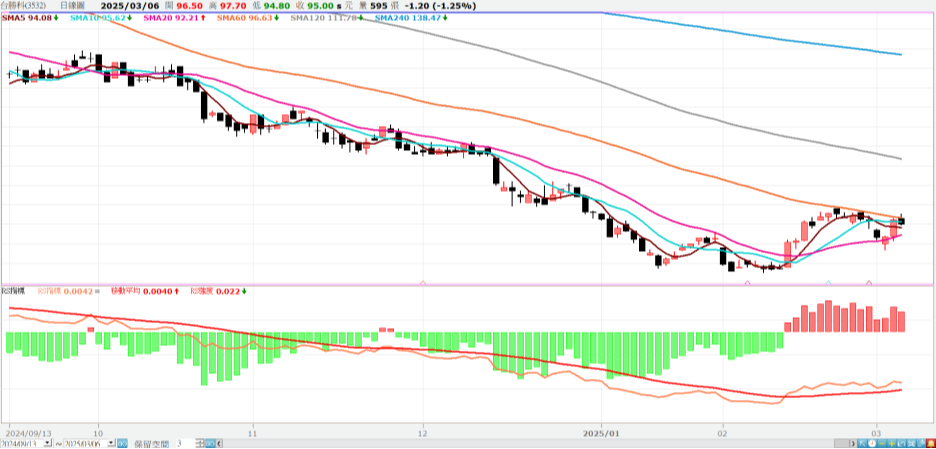
事實上,此點也與國內業者說法相媒合,環球晶董事長徐秀蘭先前便指出,2025年產業應該會比去年來得好,第1季應是全年谷底,可能於下半年明顯復甦。整體而言今年應會比去年成長,2026年增幅會高於2025年,也因產業看起來已經落底,故近期伴隨美國製造題材加持,在美國有產能的環球晶(6488)股價也有所表現,並使台灣矽晶圓產業重獲關注。
圖:全球矽晶圓出貨總面積及營收對比
|
年份
|
2020
|
2021
|
2022
|
2023
|
2024
|
|
總面積(MSI)
|
12,407
|
14,165
|
14,713
|
12,602
|
12,266
|
|
營收
(10億美元)
|
11.2
|
12.6
|
13.8
|
12.3
|
11.5
|
資料來源:SEMI 整理:玉山證券數位投顧(2025/3/6)
<延伸閱讀:「策略選股」一鍵掌握飆股 獨家功能介紹!>
<延伸閱讀:策略選股工具實戰-族群股短線操作法>
<延伸閱讀:策略選股工具實戰-短線動能突破飆股選股法>